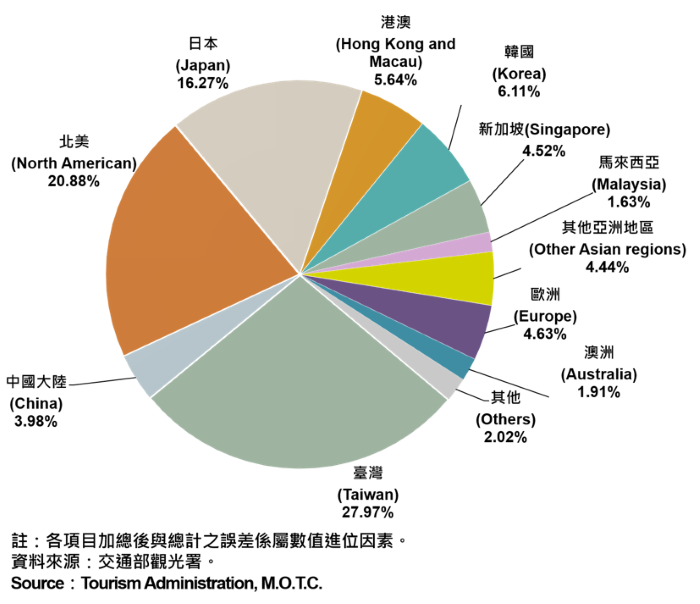產經情勢
盤點產經情勢所有文章
盤點產經情勢所有文章
觀察2026年第2季各項經濟指標,臺北市呈現企業銷售成長、投資表現分化及房市與旅宿規模大致持平的走勢。臺北市工商登記家數與資本額持續增加,公司行號銷售額年增18.13%,批發及零售、金融及保險與製造業銷售額均呈成長。投資方面,僑外投資件數增加、金額減少,主要受去年同期大型投資案件墊高基期影響;新設外商公司家數則有所增加。創業方面,設立未滿8年的事業現存家數略減,產業組成仍以服務業為主。民生方面,物價年增2.01%,漲幅較第1季擴大;上半年失業率降至3.3%,惟勞動力與就業人數同步縮減。營建方面,建照核准規模縮減、使照核發規模增加,不動產交易量小幅成長,各行政區表現分歧。觀光方面,來臺旅客規模與去年同期相近,北美及日本為主要境外客源,臺北市觀光旅館客房住用率為71.03%,高於全國平均,客房住用數則大致持平。
2026年第2季臺北產經動態(與去年同期相較)
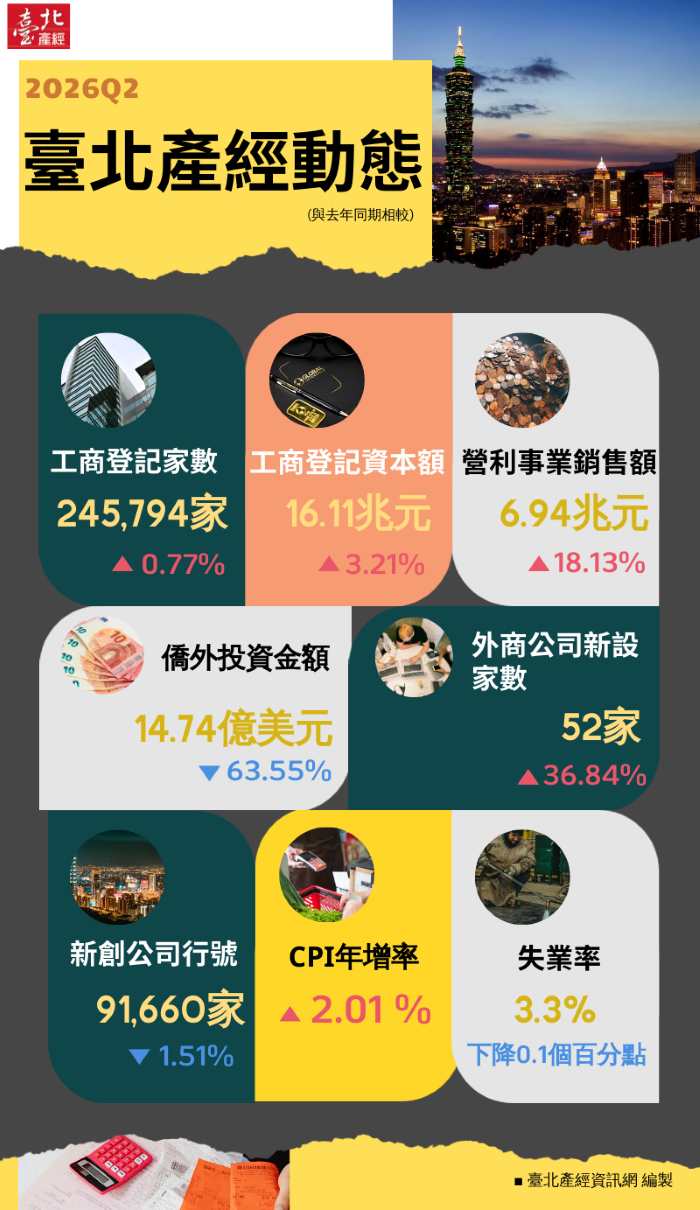
工商登記家數年增0.77%,資本額年增3.21%
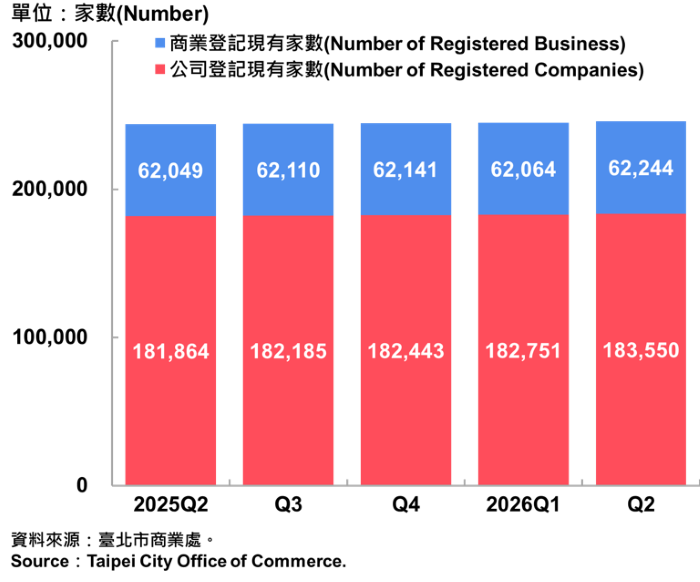
在公司行號登記家數方面,截至2026年6月全國公司行號登記現有家數為181萬6,126家,其中設立於臺北市之公司登記現有家數為18萬3,550家,商業登記現有家數為6萬2,244家,合計公司行號現有家數24萬5,794家,年增0.77%。在現有家數中,以「批發及零售業」占21.97%最多,其次為「專業、科學及技術服務業」占15.31%及「製造業」占11.99%。
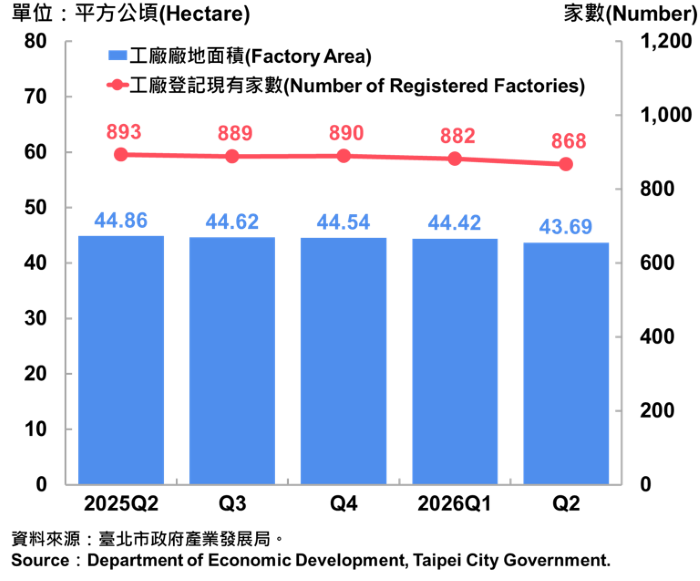
在工廠登記方面,臺北市現有工廠登記家數為868家,登記廠地面積43.69公頃,皆較去年同期減少。前三大產業依序為電腦、電子產品及光學製品製造業、食品製造業及金屬製品製造業,合計占比約40.32%。行政區分布集中於內湖區、南港區及士林區,合計占比達82.37%。
觀察2026年第2季臺北市工商家數之異動情形,公司新設家數為2,586家,撤銷家數為1,661家,新設家數較退場家數增加925家,較去年同期減少13.55%;商業新設家數為1,256家,歇業家數為1,079家,新設家數較退場家數增加177家;工廠登記新設家數為6家,歇業家數為20家,新設家數較退場家數減少14家。
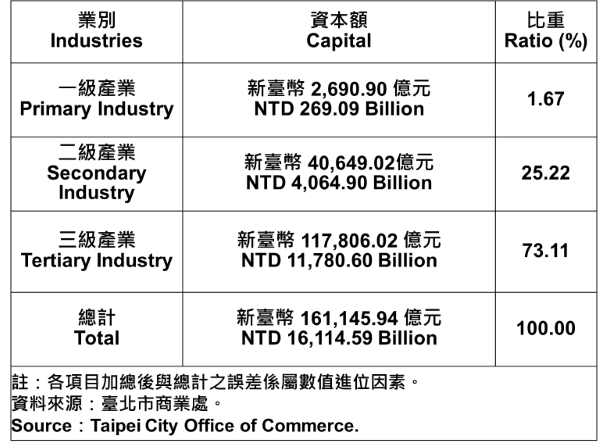
在登記資本額方面,截至2026年6月,臺北市公司商業登記資本總額達16兆1,145.94億元,位居全國之冠,年增率3.21%,顯示本市工商機構資金規模持續擴張。
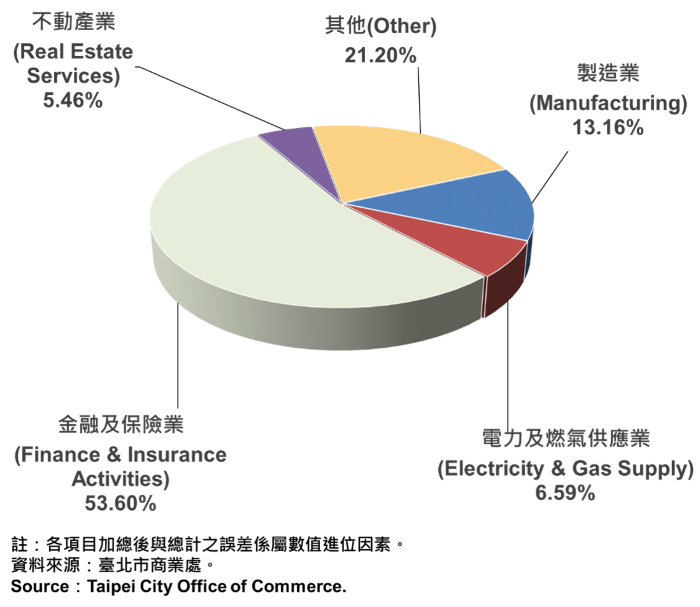
從產業結構來看,三級產業(服務業)資本額為11兆7,806.02億元(占73.11%),二級產業(工業)為4兆649.02億元(占25.22%),一級產業(農林漁牧業)為2,690.90億元(占1.67%)。以產業別區分,資本額最高的前三大類分別是「金融及保險業」(53.60%)、「製造業」(13.16%)及「電力及燃氣供應業」(6.59%),三者合計約占73.35%,顯示資本高度集中於金融服務與特定資本密集產業。
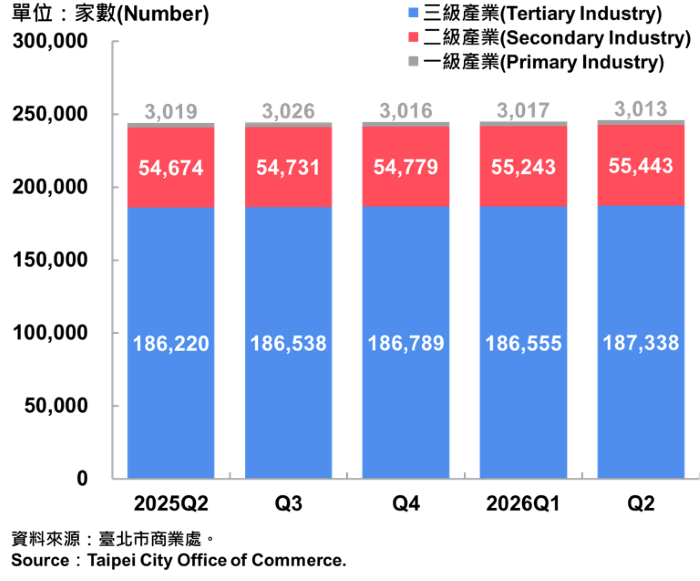
從企業組成來看,截至2026年6月,臺北市維持以服務業為主的產業結構。其中,三級產業為187,338家,占全市76.22%;其次為二級產業55,443家,占22.56%;一級產業為3,013家,占1.23%,整體呈現高度服務業導向的都市產業特性。
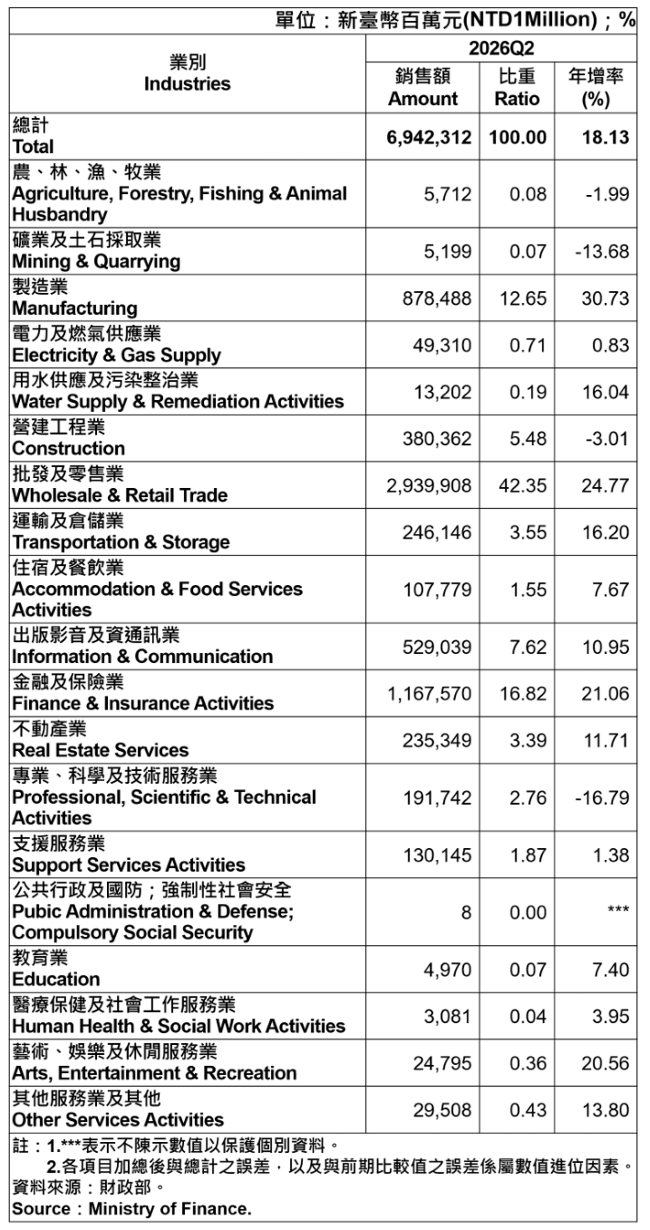
公司行號銷售額年增18.13%
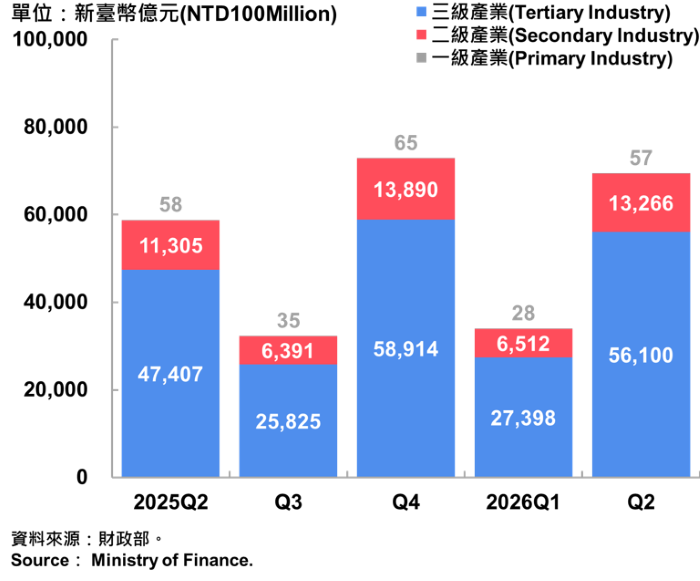
2026年第2季全國公司行號實際營業家數共計170萬9,648家,銷售額為23兆3,810.47億元。其中,臺北市實際營業家數共計25萬5,319家,銷售額為6兆9,423.12億元,較去年同期增加18.13%,占全國比重約29.69%。累計2026年上半年,臺北市公司行號銷售額為10兆3,360.83億元,較2025年同期增加16.21%,顯示本市企業銷售規模持續擴大。
從本市第2季銷售結構觀察,三級產業銷售額達5兆6,100.39億元(占全國比重44.19%);二級產業為1兆3,265.60億元(占全國比重12.44%);一級產業為57.12億元(占全國比重22.61%)。此一結構反映臺北市為高度服務業主導的經濟體。
臺北市第2季主要產業銷售額多呈成長,前三大產業為批發及零售業(42.35%)、金融及保險業(16.82%)與製造業(12.65%),合計占比達71.82%,構成臺北市經濟活動的主要支柱。觀察臺北市主要業別:
累計2026年上半年,批發及零售業、金融及保險業與製造業銷售額分別為4兆4,090.38億元、1兆7,005.62億元及1兆3,013.10億元,較2025年同期增加21.05%、19.26%及23.81%,全市銷售額較去年同期增加的金額中,約九成來自這三大業別。其中,批發及零售業的增加金額最多,製造業的年增率最高,為上半年銷售額成長的主要來源。
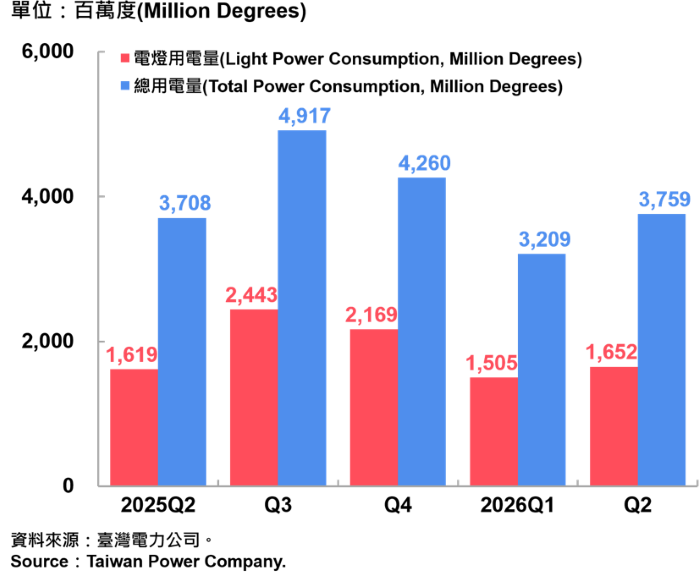
總用電量年增1.38%
2026年第2季,臺北市總用電量為37.59億度,較去年同期增加1.38%。從用電結構觀察,電力用電量為21.07億度(占比56.05%),主要涵蓋工業及大型商業設施,年增0.86%;電燈用電量為16.52億度(占比43.95%),主要涵蓋住宅及一般商業用電,年增2.04%。
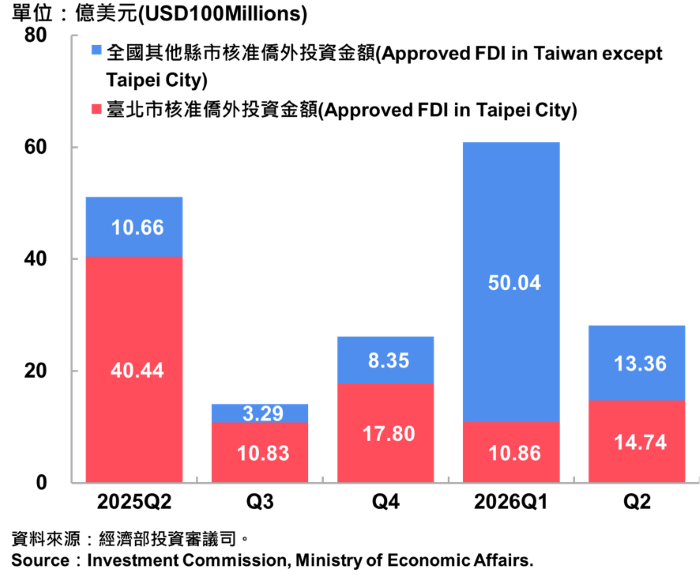
僑外投資金額年減63.55%
根據經濟部投資審議司統計,2026年第2季全國核准僑外投資件數為607件,較去年同期增加11.79%;投(增)資金額約28.10億美元,較去年同期減少45.01%,呈現核准件數增加、金額減少的情形。累計2026年上半年,全國核准投(增)資金額仍較去年同期增加20.84%,主要投資領域為電子零組件製造業等,金額成長受大型投資案件帶動。
臺北市方面,2026年第2季核准僑外投資件數為420件,投資金額約14.74億美元,分別占全國投資件數69.19%及投資金額52.46%,較去年同期分別增加4.74%及減少63.55%。累計2026年上半年,核准僑外投資共827件,較去年同期增加24.17%;投資金額約25.60億美元,減少54.71%,單季與上半年均呈現案件數增加、金額減少的情形,平均每件核准投資金額亦低於去年同期,主要反映去年同期核准的多筆大型投資案,形成較高的比較基期。
本季仍核准多筆投資臺北市企業的重大案件,包括美商微軟增資台灣微軟營運有限公司約86億元、新加坡商CONNECTDS SINGAPORE增資台灣科高供應鏈有限公司17.4億元、英屬開曼群島商KKCompany以5,520.2萬美元取得瑞奧股份有限公司約88.72%股權,以及盧森堡商LUXEMBOURG INVESTMENT COMPANY 493 S. A R. L.增資貝能數據資產股份有限公司約20.38億元等,涵蓋資訊軟體、半導體供應鏈、線上學習及資料中心等領域。
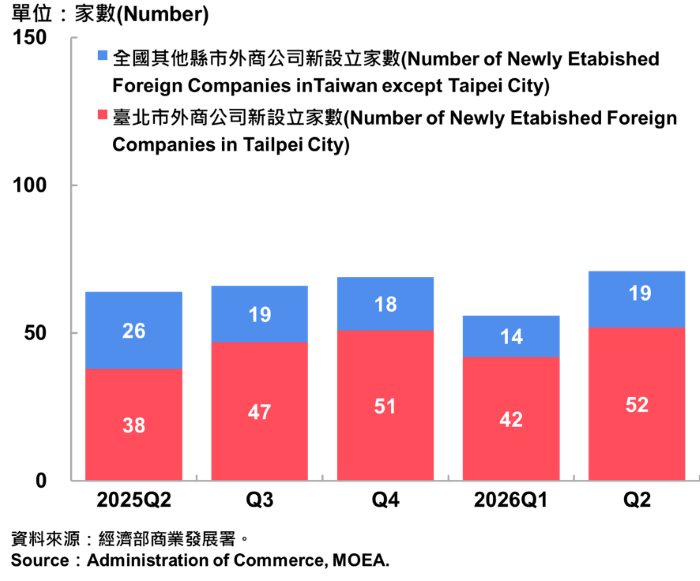
在外商公司新設方面,2026年第2季全國共有71家,其中52家設立於臺北市,占全國新設外商公司的73.24%,並較去年同期增加36.84%。新設外商來源涵蓋日商雷克斯特股份有限公司、英屬維京群島商遠磐資產管理有限公司及香港商金耀有限公司等不同市場,反映新設外商來源具有一定多元性。累計上半年,臺北市新設外商公司共94家,占全國上半年新設家數74.02%,較去年同期增加18.99%,顯示外商新設據點仍集中於本市。
進一步觀察外國公司登記現有家數(包含大陸地區在臺許可公司),全國家數為5,536家,其中3,582家設立於臺北市,占全國比重64.70%,持續穩居全國首位。
整體稅收增加5.34%
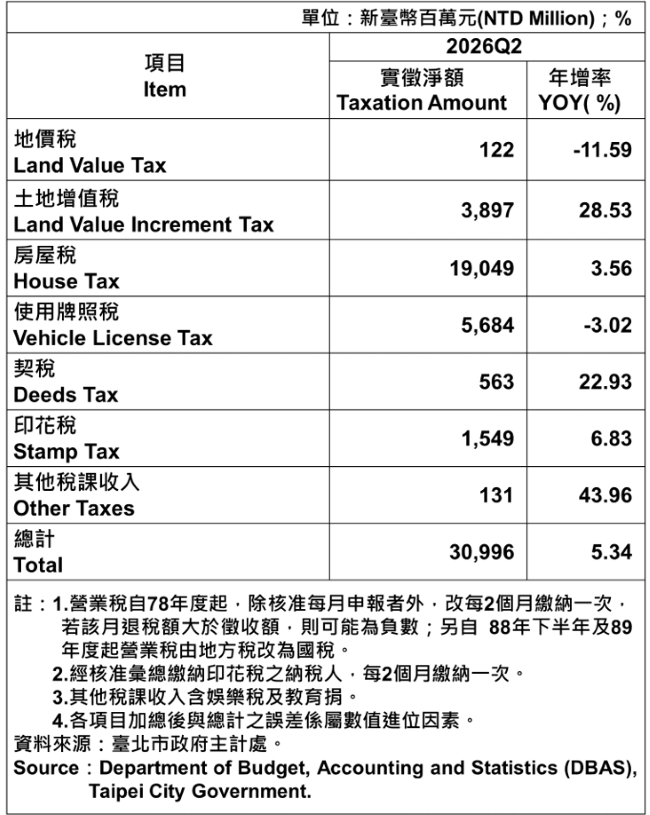
2026年第2季臺北市地方稅收實徵淨額為309.96億元,較去年同期增加5.34%。各稅目表現方面,土地增值稅年增28.53%、契稅年增22.93%、印花稅年增6.83%、房屋稅年增3.56%,其他稅課亦增加43.96%;使用牌照稅及地價稅則分別年減3.02%及11.59%。房屋稅方面,臺北市全國單一自住房屋法定優惠稅率為1%,因原有稅基折減措施分年恢復,115年期折減後實質稅率由0.7%調整為0.8%,使部分適用戶稅額增加。
新創事業服務業占比最高
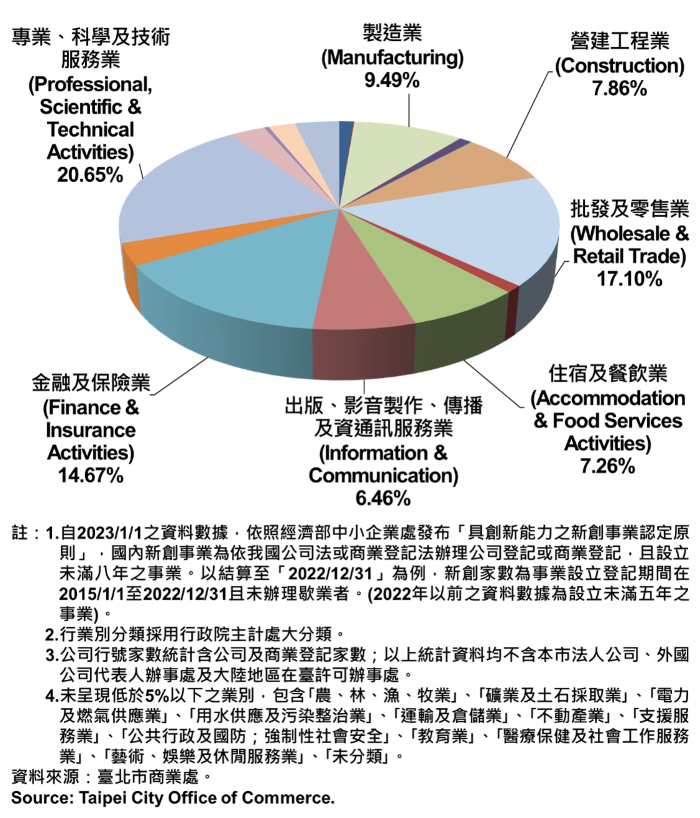
截至2026年6月,臺北市新創事業(設立登記未滿8年)計91,660家,較去年同期減少1.51%。從產業結構觀察,新創事業主要集中於專業、科學及技術服務業、批發及零售業,以及金融及保險業,前三大產業合計占52.42%,顯示臺北市新創事業以服務業相關領域為主要組成。
專業、科學及技術服務業(20.65%):持續為占比最高的產業,主要涵蓋企業管理顧問、工程技術、研究發展、廣告、市場研究及專門設計等專業服務。臺北市產業以服務業為主,並具有研發及創新活動集中的特性,加上企業對顧問、設計、技術及研發等專業服務需求,使此類知識密集型服務持續成為新設企業較集中的領域。
批發及零售業(17.10%):第二大產業類別,主要涵蓋商品批發、零售及相關商業活動。批發及零售業本身即為臺北市公司行號家數最多、銷售額最高的產業,龐大的商業市場與既有交易活動,使商品流通及相關商業服務持續成為創業者投入的重要領域。
金融及保險業(14.67%):第三大產業類別,主要包括金融服務、保險及金融輔助等相關業務。臺北市為國內重要金融中心,金融機構、從業人口及產值高度集中,形成完整的金融服務產業環境,相關企業設立亦持續集中於臺北市。
新創企業負責人以本國籍為主
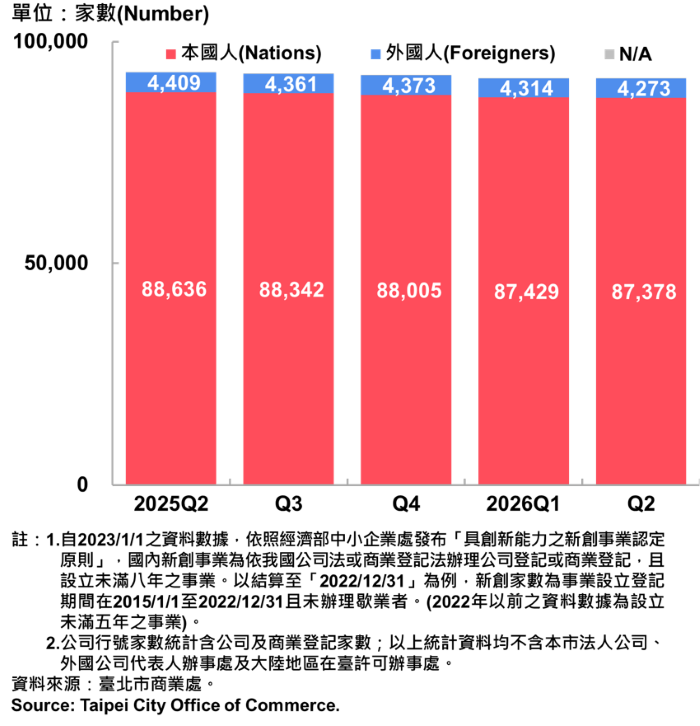
截至2026年6月,臺北市新創公司行號(設立登記未滿8年之事業)負責人以本國籍為主,本國籍負責人共87,378家,占95.33%;外國籍負責人4,273家,占4.66%。與去年同期相比,本國籍及外國籍負責人家數均略有減少,但占比變化不大,整體國籍結構維持穩定。
創業者年齡分布以中壯年為主力
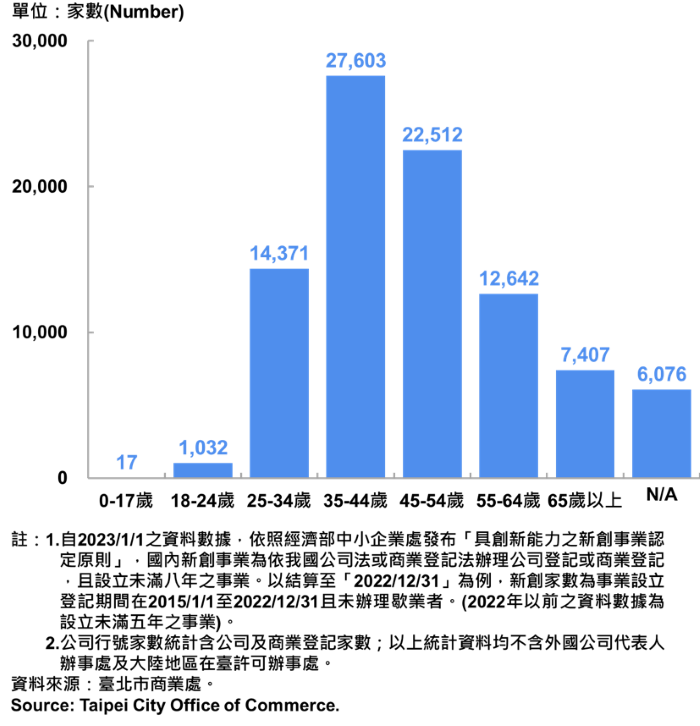
截至2026年6月,臺北市新創事業(設立登記未滿8年的事業)負責人年齡分布顯示,35~44歲族群為創業主力,共27,603家,為所有年齡層中最多;其次為45~54歲,有22,512家,合計占比超過五成,可能與中壯年族群累積較多工作經驗、產業知識及人脈資源有關,有利於將既有專業與經驗轉化為創業基礎。
25~34歲為第三大創業族群(14,371家),年輕創業者通常對新興科技及社會趨勢較為熟悉,且具有較長的事業發展時間;另一方面,創業初期仍須面對資金及營運資源取得等挑戰,使其整體占比仍不及中壯年族群。
55~64歲族群亦維持一定創業量(12,642家),顯示中高齡創業在臺北市仍具一定規模。隨工作與職涯型態延伸,創業亦成為中高齡者延續職涯的選項之一。
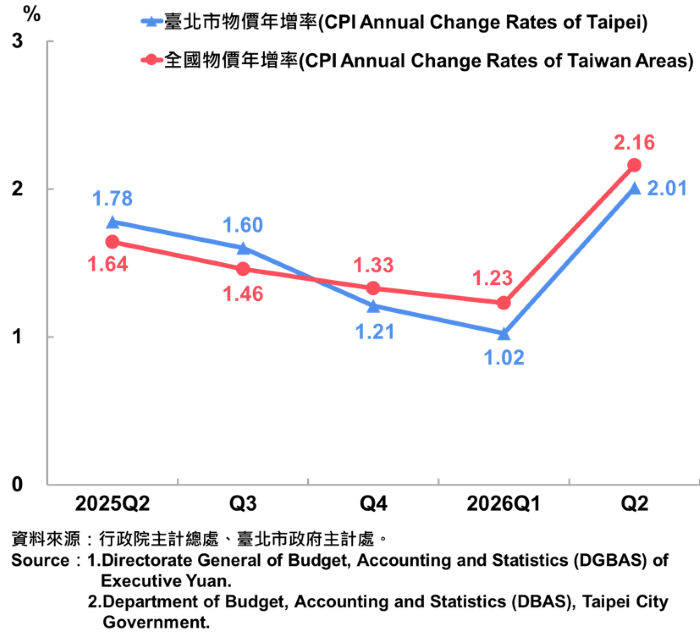
CPI年增2.01%,物價漲幅擴大
2026年第2季,全國消費者物價指數(CPI)較去年同期上漲2.16%,臺北市CPI則上漲2.01%,漲幅均較第1季擴大。
進一步觀察臺北市各類別CPI漲幅:
失業率降至3.3%,勞動供給與就業規模同步縮減
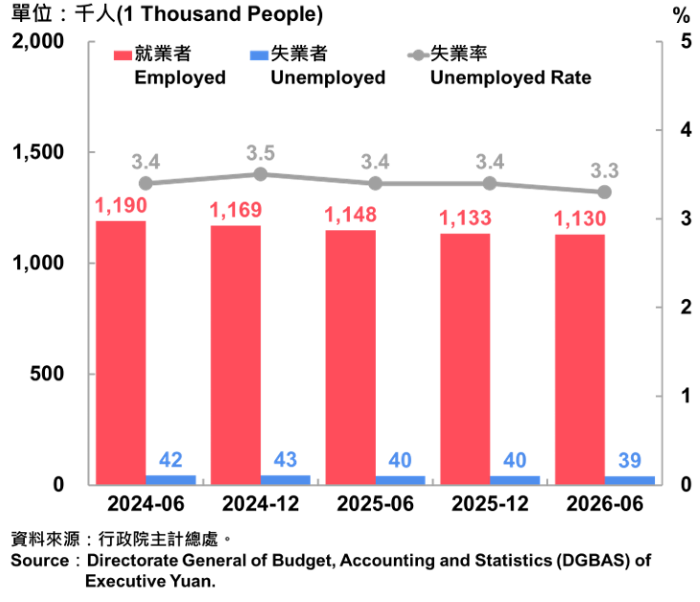
2026年上半年,全國勞動力平均為1,203萬8千人,勞動力參與率平均為59.56%,較去年同期上升0.24個百分點。就業人數平均為1,163萬9千人,較去年同期增加0.22%,失業人數平均為39.9萬人,失業率平均為3.31%,較去年同期下降0.02個百分點,整體勞動市場維持穩定。
臺北市勞動力為116萬9千人,勞參率54.6%,較去年同期下降0.1個百分點;就業人數為113萬人,年減1.57%,失業人數為3.9萬人,失業率3.3%,較去年同期下降0.1個百分點。進一步觀察,15歲以上民間人口較去年同期減少3萬3千人,勞動力亦減少1萬9千人,就業人數同步減少1萬8千人,而失業人數及失業率並未上升,顯示本期就業人數縮減主要伴隨整體人口及勞動供給規模縮小,而非失業情勢惡化。
值得注意的是,青年族群失業率仍明顯高於整體水準,其中15~24歲及25~29歲失業率分別為12.9%及6.2%,均高於臺北市整體失業率3.3%。勞動部青年就業調查顯示,青年初次尋職常面臨職涯方向不明、工作經歷不足、工作穩定性及薪資福利不符期待等問題,反映青年初入職場仍存在求職準備、經驗累積與職缺匹配等磨合問題。
在就業支持方面,臺北青年職涯發展中心持續提供職涯評估、職場體驗、職能培育及求職媒合等服務;中央則透過「支援青年就業計畫」,針對15~29歲初次尋職且符合條件的青年提供職涯輔導、就業媒合、尋職津貼及就業獎勵,另有青年跨域就業促進補助,以降低異地求職及就業成本。
不動產交易量年增1.12%
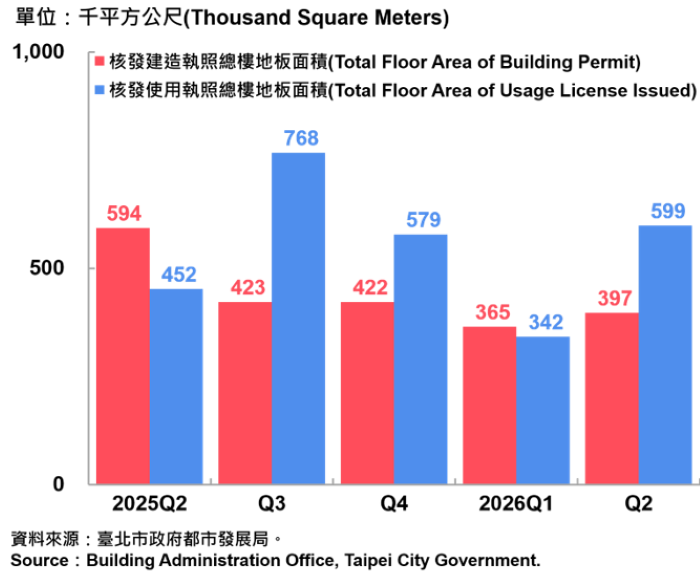
建築物建造執照之統計為反映國內建築物新建、增建、改建及修建趨勢的指標,其變動情況得以反映營建業未來景氣發展趨勢。根據內政部國土管理署統計,2026年第2季全國核發建築物建造執照件數共3,226件,總樓地板面積為8,007.67千平方公尺,核發建築物使用執照件數共4,362件,總樓地板面積為8,279.72千平方公尺。
臺北市第2季核發建造執照41件、總樓地板面積396.96千平方公尺,較去年同期分別減少6.82%及33.12%;核發使用執照56件、總樓地板面積599.09千平方公尺,較去年同期分別增加21.74%及32.60%,呈現新案核准縮減、完工案量增加的差異。
累計2026年上半年,臺北市核發建造執照75件,總樓地板面積761.80千平方公尺,較去年同期分別減少29.91%及30.27%;核發使用執照107件,總樓地板面積941.27千平方公尺,較去年同期分別增加37.18%及26.50%。單季與上半年均呈現建造執照核准規模縮減、使用執照核發規模增加的情形。搭配同期預售市場推案放緩的情況觀察,新案供給動能相對保守,而使用執照核發規模增加,則反映既有建案完工並取得使用許可的規模擴大。
2026年第2季,臺北市不動產買賣登記件數共計6,025件,較去年同期增加1.12%。進一步觀察土地及建物買賣登記資料,土地買賣登記筆數為9,021筆,年增1.54%;建物買賣登記棟數為5,899棟,年增0.12%,整體交易量較去年同期小幅增加,市場交易活動大致維持穩定。
累計2026年上半年,臺北市不動產買賣登記共11,981件,較去年同期減少7件、年減0.06%,整體大致持平;土地買賣登記為17,522筆,年增3.73%;建物買賣登記為11,988棟,年增2.04%。
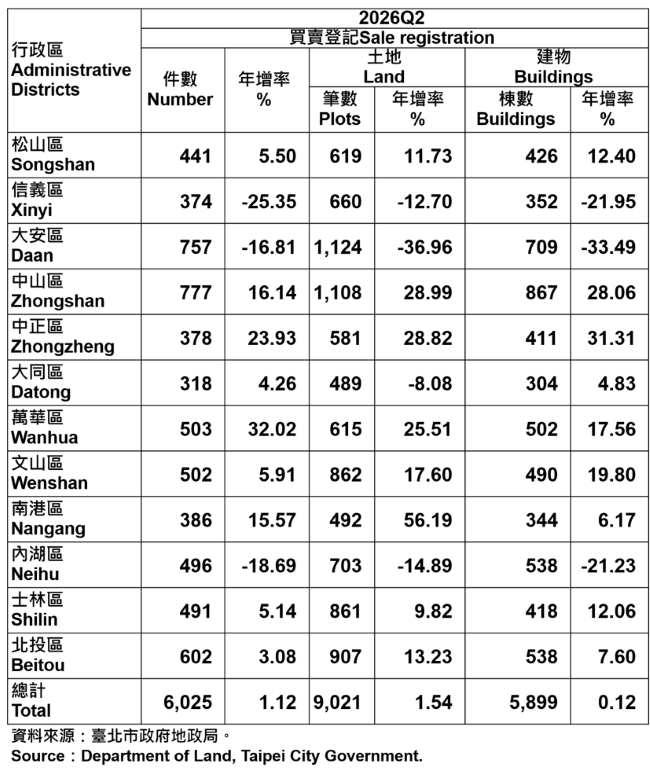
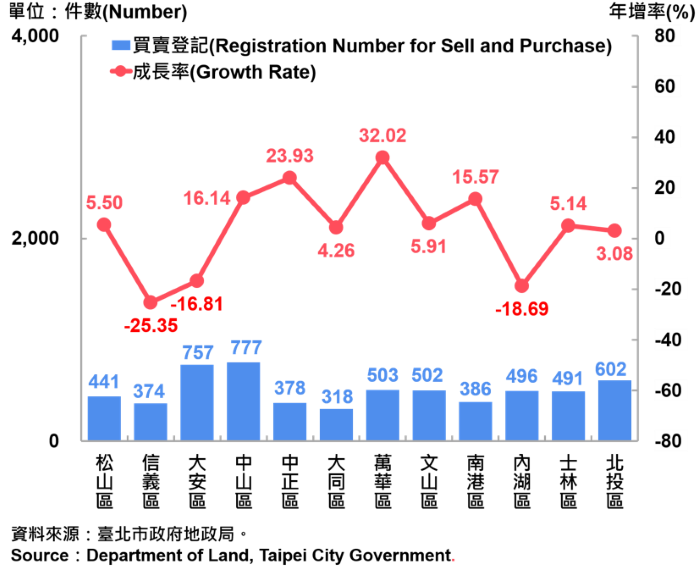
從第2季各行政區的買賣登記件數觀察,中山區以777件居全市之冠,年增16.14%;萬華區年增32.02%,兩區過往住宅交易均具有小宅占比較高的特徵。中正區及南港區則分別年增23.93%及15.57%。另一方面,信義區、內湖區及大安區分別年減25.35%、18.69%及16.81%,呈現區域間交易表現分歧。
都市地價指數下跌0.09%
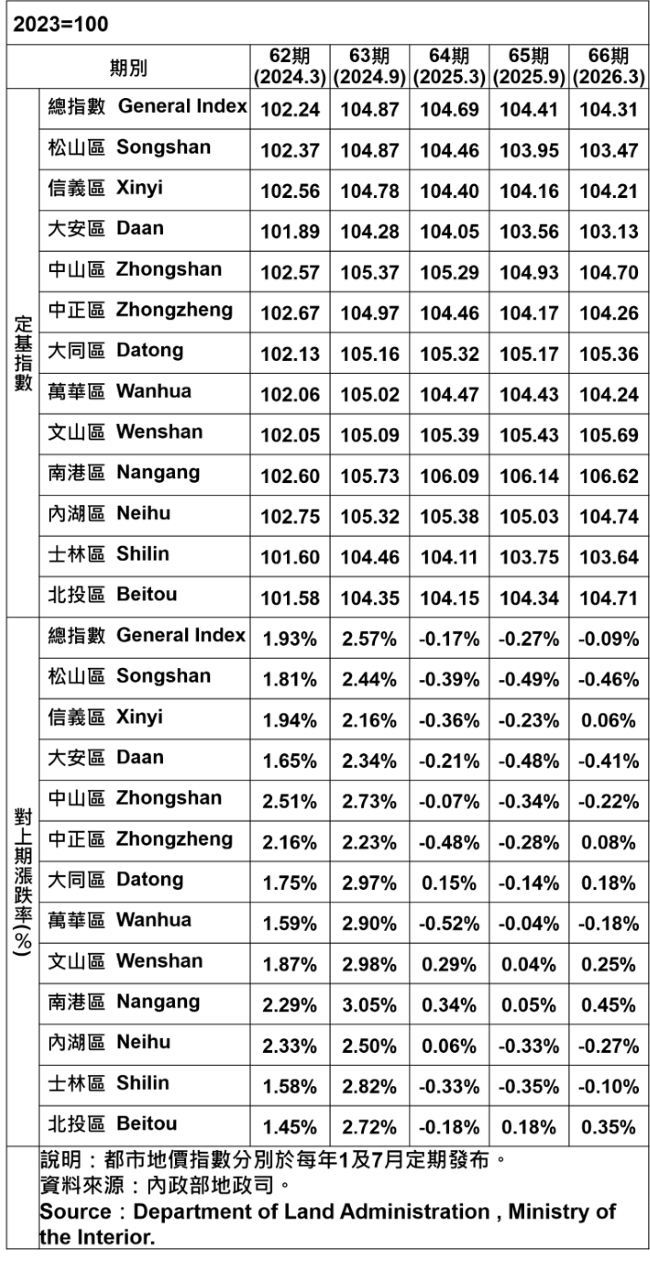
以2023年3月31日為基期,第66期(2025年10月1日至2026年3月31日)全國都市地價總指數為106.80,較上期微幅上漲0.34%,漲幅延續前3期的趨緩走勢,並創近12期最低。依使用分區觀察,住宅區及商業區地價指數分別上漲0.34%及0.24%,反映央行持續實施選擇性信用管制,市場觀望氣氛濃厚,住宅及商業用地交易動能偏弱,地價漲幅受到抑制。工業區則受整體經濟穩健成長,科技相關產業用地需求增加帶動,地價指數上漲 0.53%。
臺北市地價總指數為104.31,較上期微幅下跌0.09%,主要與交易動能偏保守及部分區域老舊建物比例較高有關。進一步分析各使用分區地價指數變動,住宅區地價下跌0.15%,除受不動產貸款信用管制措施影響外,部分區域亦因老舊建物比例較高或居住寧適性較差,地價略有下滑。商業區地價下跌0.01%,主要反映部分區域商業活動減弱或區位條件相對不佳。工業區地價上漲0.10%,南港軟體工業園區、北投士林科技園區及內湖科技園區具備良好的聯外交通條件,加上新興科技產業發展,廠辦需求穩健,帶動地價微幅上揚。
從行政區來看,臺北市12個行政區地價漲跌互見,以南港區漲幅最高,松山區跌幅最大,主要變動情形如下:
觀光旅館住用規模持平,住用率71.03%
依據交通部觀光署資料,2026年第2季來臺旅客約206萬人次,較去年同期減少0.28%,整體規模與去年同期大致持平。主要來源市場為日本、港澳、韓國及美國,四者合計占來臺旅客約五成。累計2026年上半年,來臺旅客共429萬4,589人次,較去年同期增加9萬7,349人次、年增2.32%,上半年仍有成長,但第2季增勢較第1季放緩。
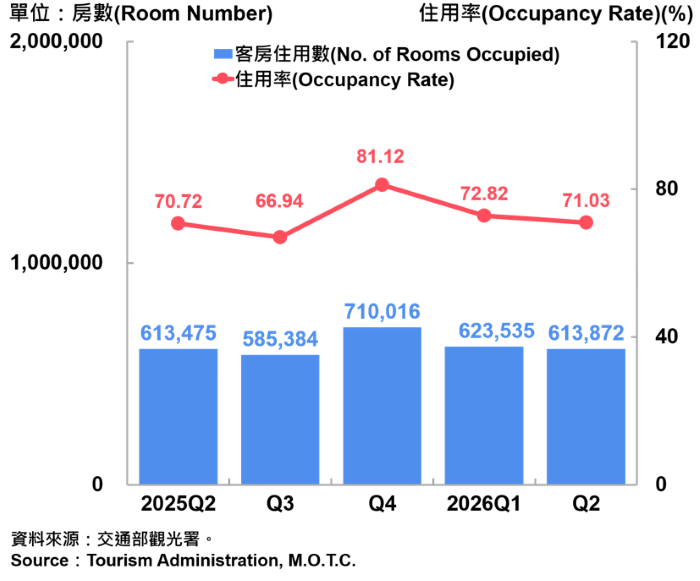
臺北市觀光旅館(含國際、一般)共36家,客房住用數合計613,872間,較去年同期增加397間,客房住用率為71.03%,較去年同期提高0.31個百分點,高於全國平均64.37%。累計上半年,客房住用數為1,236,407間,較去年同期增加4,381間、年增0.36%;客房住用率為71.92%,提高0.60個百分點,亦高於全國同期63.80%。單季與上半年的客房住用規模均與去年同期相近,住用率則略有提高。在商務旅宿需求方面,本季適逢COMPUTEX等大型國際展會舉行,推測有助於維持商務旅宿需求。
從第2季觀光旅館住客來源觀察,本國旅客以27.97%居冠,其次為北美(20.88%)、日本(16.27%)及韓國(6.11%)。其他東南亞市場如新加坡(4.52%)、馬來西亞(1.63%)及菲律賓(1.46%)亦有一定來客規模。累計上半年,住客合計211萬7,961人次,較去年同期減少1萬9,405人次、年減0.91%。其中,本國住客為61萬561人次,年增2.36%;北美住客為40萬6,570人次,年增10.43%;日本住客為36萬6,006人次,年減9.74%。北美住客增加約3.84萬人次,抵銷日本住客減少約3.95萬人次的大部分減幅,本國住客亦有成長,但整體住客人次仍略低於去年同期。
北美市場方面,第2季全國美國來臺旅客年增10.55%;長榮航空桃園—華盛頓直飛航線於6月26日開航,新增航點有助於後續北美客源開發,其效益可從下半年旅客及住客數據持續觀察。