產經情勢
盤點產經情勢所有文章
盤點產經情勢所有文章
根據EIU、IMF、OECD等各機構觀測,2026年第2季全球經濟呈現衝擊與支撐並存的格局,AI相關投資與半導體產能擴張持續提供成長動能,惟荷姆茲海峽航運嚴重受阻使能源、運輸及肥料等工業投入成本居高不下,並已逐步傳導至終端物價,全球通膨黏著性與金融市場不確定性同步升高。金融貨幣方面,主要央行政策路徑明顯分化,使全球金融環境更趨複雜。從各主要經濟體觀察,美國受民間消費加速及AI相關投資延續支撐,第2季GDP年成長2.1%;日本內需貢獻轉為負值,主要仰賴政府消費支出與淨出口支撐,第2季GDP年成長0.7%;歐元區在就業穩定成長支撐下動能略有回升,惟能源及服務價格上揚壓抑家庭實質支出,第2季GDP年成長1.0%;中國大陸則以服務業為主要支撐,惟房地產市場調整持續,第2季GDP年成長4.3%。
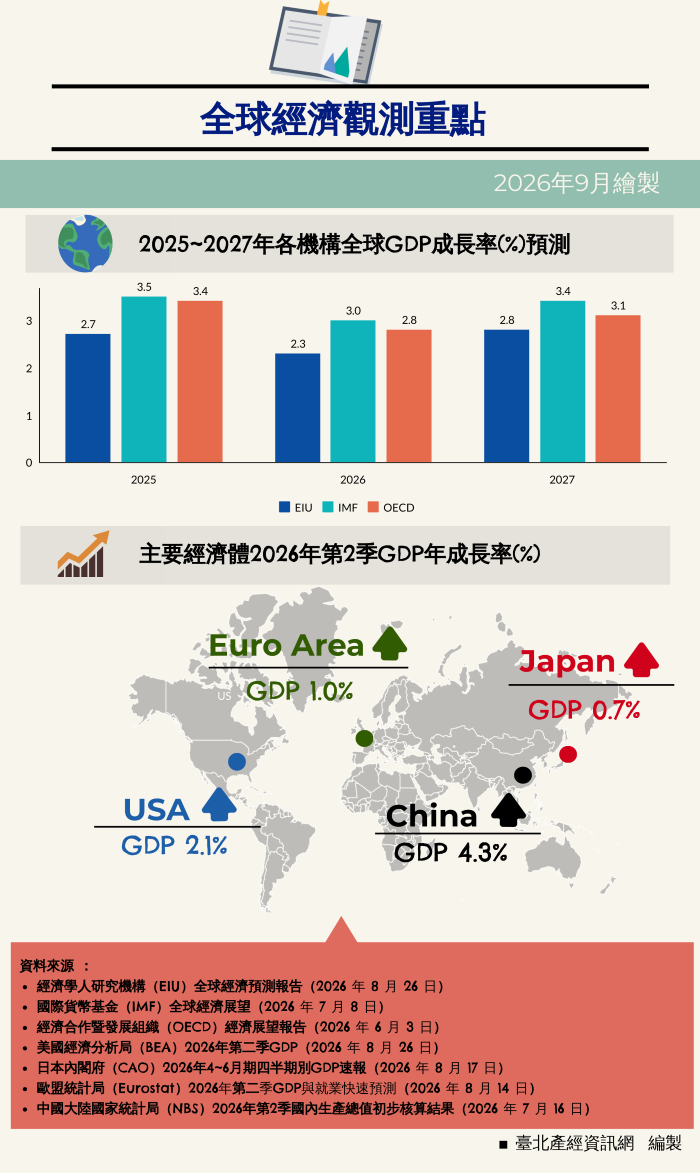
根據經濟學人研究機構(EIU)、國際貨幣基金(IMF)、經濟合作暨發展組織(OECD)等機構觀測,2026年第2季全球經濟情勢主要受中東衝突牽動,荷姆茲海峽航運嚴重受阻,原油及石油液體通過量較衝突前大幅萎縮,帶動原油、天然氣及肥料等工業原物料價格同步走高,並推升終端物價,使消費者與企業信心轉弱,製造業與服務業產出成長放緩。另一方面,人工智慧(AI)相關資本支出與半導體產能擴張延續強勁,加上美國進口商品有效關稅稅率調降,為經濟活動提供重要抵銷。
金融貨幣方面,在通膨升溫下,主要央行政策路徑明顯分歧,全球金融環境更趨複雜,加大資本流動與匯率波動風險,對新興市場金融穩定構成挑戰。美國聯準會(Fed)於6月17日維持聯邦基金利率在3.50~3.75%,為連續第4次會議維持利率不變。歐洲央行(ECB)則於6月11日決議調升政策利率各25個基點,存款利率(DF)、主要再融資利率(MRO)及邊際放款利率(MLF)分別為2.25%、2.40%及2.65%,為2023年以來首次升息。日本央行(BOJ)於6月16日上調政策利率至1.0%,延續退出超低利率的方向。中國大陸則延續適度寬鬆環境,以因應內需不足與房地產市場調整壓力。
貿易服務方面,受戰爭風險保費及非計畫性靠港卸貨成本增加,海空運費率明顯上揚;荷姆茲海峽以東的阿曼及紅海吉達等港口壅塞嚴重,波灣領空雖已重新開放,商業航班數仍遠低於衝突前水準。關稅方面,美國最高法院於2月裁定《國際緊急經濟權力法》(IEEPA)不構成課徵關稅的授權,美國進口商品有效關稅稅率因而自14%降至9.6%。
國際能源方面,油價於第2季維持高檔震盪。根據美國能源資訊局(EIA)2026年8月短期能源展望,第2季通過荷姆茲海峽的原油及石油液體日均輸送量降至490萬桶,遠低於衝突前2025年第4季的2,160萬桶;同期布蘭特(Brent)原油現貨均價為每桶102.93美元,遠高於第1季的81.11美元,西德州中級(WTI)原油均價則為每桶95.48美元。
地緣政治方面,季初美伊對峙持續升溫,荷姆茲海峽航運中斷範圍擴大,油價一度衝高;至6月17日美國與伊朗簽署諒解備忘錄,海峽一度重啟,緊張情勢短暫緩和。惟該備忘錄刻意迴避海峽長期管轄權的核心爭議,美國於7月13日宣布自14日起恢復對伊朗的海上封鎖行動後即告瓦解,第3季地緣風險再度升高。此外,烏俄戰事僵持未解,俄羅斯在歐洲周邊的灰色地帶活動亦未停歇;中美戰略競爭持續延伸,使亞太區域緊張情勢維持高檔。
從各主要經濟體觀察,美國經濟於2026年第2季維持擴張,GDP年成長2.1%,主要由消費支出、投資及出口共同支撐,惟政府支出減少形成部分抵銷。日本經濟成長轉趨溫和,第2季GDP年成長0.7%,內需貢獻轉為負值,主要仰賴政府消費支出與淨出口支撐。歐元區經濟動能略有回升,第2季GDP年成長1.0%,就業維持溫和成長,惟能源與服務價格上揚壓抑家庭實質支出。中國大陸經濟成長放緩,第2季GDP年成長4.3%,服務業為主要經濟動能,惟房地產調整壓力尚未解除。
單位:%
| IMF 2026.07 (2026.04) |
UN 2026.05 (2026.01) |
S&P Global 2026.08 (2026.07) |
OECD 2026.06 (2026.03) |
EIU 2026.08 (2026.07) |
WB 2026.06 (2026.01) |
|||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | |
| Global 全球 |
3.0 (3.1) |
3.4 (3.2) |
2.5 (2.7) |
2.8 (2.9) |
2.4 (2.3) |
2.9 (2.8) |
2.8 (2.9) |
3.1 (3.0) |
2.3 (2.3) |
2.8 (2.7) |
2.5 (2.6) |
2.8 (2.7) |
| USA 美國 |
2.3 (2.3) |
2.2 (2.1) |
2.0 (2.0) |
2.0 (2.2) |
2.1 (2.0) |
2.3 (2.3) |
2.0 (2.0) |
1.8 (1.7) |
2.1 (2.0) |
1.8 (1.8) |
2.2 (2.2) |
2.1 (1.9) |
| JAPAN 日本 |
0.6 (0.7) |
0.7 (0.6) |
0.8 (0.9) |
1.1 (1.0) |
0.7 (0.8) |
0.9 (0.9) |
0.6 (0.9) |
0.8 (0.9) |
0.8 (0.7) |
1.0 (1.0) |
0.7 (0.8) |
0.9 (0.8) |
| EURO 歐元區 |
0.9 (1.1) |
1.2 (1.2) |
0.9 (1.1) |
1.2 (1.4) |
0.8 (0.4) |
1.2 (1.1) |
0.8 (0.8) |
1.2 (1.2) |
0.8 (0.8) |
1.4 (1.4) |
0.8 (0.9) |
1.3 (1.2) |
| CHINA 中國大陸 |
4.6 (4.4) |
4.1 (4.0) |
4.6 (4.6) |
4.5 (4.5) |
4.5 (4.5) |
4.5 (4.4) |
4.5 (4.4) |
4.3 (4.3) |
4.7 (4.7) |
4.5 (4.5) |
4.2 (4.4) |
4.3 (4.2) |
| WORLD TRADE | 3.5 (2.8) |
4.3 (3.8) |
2.7 (2.2) |
3.2 (3.2) |
- (-) |
- (-) |
3.1 (-) |
2.9 (-) |
4.7 (4.0) |
3.2 (2.8) |
2.9 (2.2) |
3.3 (2.7) |
註:( )內數字為前次預測值。
資料來源:
民間消費支撐美國經濟,2026年第2季GDP年成長2.1%
美國經濟2026年第2季維持擴張,主要受AI相關投資與生產力成長延續支撐,民間消費加速亦部分抵銷政府支出縮減的影響。EIU指出,中東衝突推升能源及投入成本,通膨升溫壓縮聯準會的降息空間,市場對美國經濟機構獨立性的關注升高,則為美元中期走勢的最主要風險來源。OECD亦指出,能源價格上漲正削弱家庭消費動能,就業成長明顯放緩;IMF則認為美國為淨能源出口國,受戰事直接衝擊相對有限。整體而言,美國短期成長仍具支撐,惟股市估值偏高與民間信貸市場脆弱性,使後續景氣風險偏向下行。
根據美國經濟分析局(BEA)於2026年8月26日公布,第2季實質GDP折合年率成長1.5%,較第1季放緩;較去年同期則成長2.1%。成長動能主要來自消費支出、出口及投資,惟政府支出減少形成部分抵銷。物價方面,個人消費支出(PCE)價格指數折合年率上漲5.3%,扣除食品及能源的核心個人消費支出價格指數(Core PCE)上漲3.6%,其中PCE價格指數漲幅較上季擴大,核心PCE則有所放緩。
美國勞工統計局於2026年8月12日公布,7月消費者物價指數(CPI)年增率為3.4%,低於6月的3.5%;7月扣除食品及能源的核心消費者物價指數(CCPI)年增率為2.5%,亦低於6月的2.6%。分類觀察,能源指數年增14.7%,其中汽油價格年增24.6%,漲幅居各類別之首,天然氣及電力價格則分別年增4.3%及4.2%,食物指數年增3.0%。惟就單月變動觀察,7月能源指數月減1.5%、汽油月減2.9%,整體CPI月增僅0.1%,其中住宅指數月增0.1%即貢獻近三分之二,顯示7月單月物價漲幅主要由住宅等項目帶動,能源價格的月增壓力則有所緩和。
勞動市場方面,根據美國勞工統計局(BLS)於2026年8月7日公布資料,7月非農就業人口轉為減少2.3萬人,就業減少集中於地方政府教育、零售業及金融活動。失業率雖較6月下降0.1個百分點至4.1%,惟勞動力參與率降至61.4%,顯示失業率下降部分係勞動力退出所致。薪資方面,平均時薪年增3.2%,略低於同期消費者物價年增率3.4%,實質薪資小幅下滑。整體而言,美國就業動能持續偏弱,薪資對消費的實質挹注正在遞減。
經濟活動方面,美國供應管理協會(ISM)於2026年8月3日公布,7月製造業採購經理人指數(PMI)為55.6,較6月增加2.3個百分點,為連續第7個月高於榮枯線,並創2022年5月以來新高。其中,生產指數58.5,較6月增加6.3個百分點,為2021年11月以來最高;新訂單指數56.7;就業指數52.8,自6月的49.7轉為擴張,為33個月來首度重回榮枯線之上;供應商配送指數58.9,顯示交貨持續放緩;庫存指數51.2;積壓訂單指數55.0。價格指數為71.1,雖較6月的73.0減少1.9個百分點,仍遠高於榮枯線,顯示投入成本壓力尚未緩解。
ISM於2026年8月5日公布,7月非製造業採購經理人指數(NMI)為54.1,較6月增加0.1個百分點,為整體經濟連續第74個月擴張。其中,商業活動指數59.1,較6月增加3.7個百分點;新訂單指數57.2;新出口訂單指數52.0,顯示外需回升。惟就業指數為47.4,較6月減少3.8個百分點,僅擴張一個月即重回收縮區間。價格指數為70.3,顯示服務業投入成本壓力持續累積。
政府支出與淨出口支撐日本經濟,2026年第2季GDP年成長0.7%
依據日本內閣府(CAO)於2026年8月17日公布資料,第2季實質GDP季增0.3%、折合年率成長1.1%,年增率則為0.7%,顯示日本經濟維持溫和成長。從需求結構觀察,民間最終消費支出轉為大致持平,民間企業設備投資季減1.2%、為連續第2季萎縮,民間住宅投資亦季減0.5%;政府最終消費支出則季增1.6%,高於前季的0.4%。對外貿易方面,財貨與服務淨出口對成長貢獻正0.5個百分點,惟主要係進口季減1.5%所致。
物價方面,日本總務省統計局於2026年8月21日公布,7月消費者物價指數(CPI)年增率為1.9%,高於6月的1.6%;扣除生鮮食品後年增1.8%,扣除生鮮食品及能源後年增1.9%,漲幅均較前月擴大。分類觀察,食料類年增3.5%,對整體物價貢獻0.97個百分點,為最主要來源,其中生鮮食品年增7.0%;家具及家事用品年增3.7%、交通及通信年增2.6%、保健醫療年增2.1%。能源類別則由6月的年減0.4%轉為年增0.6%,主因電費及都市瓦斯費跌幅收斂,其中燈油年增15.7%、桶裝瓦斯年增6.5%,惟汽油因暫定稅率廢止而年減1.8%。
S&P Global於2026年8月3日公布,日本7月製造業採購經理人指數(PMI)為54.5,略低於6月的54.8,仍為連續第7個月改善。其中,生產擴張幅度為近12年半以來最強,新訂單成長率創2022年1月以來最快,主因半導體及人工智慧相關產品需求暢旺;來自海外的新訂單成長亦為五年多來最快,訂單主要來自亞洲與美國。企業並因應中東衝突提前備料,原物料採購量增幅創2022年4月以來新高,原物料庫存連續第4個月增加。惟供應商交貨時間再度顯著拉長,未完成訂單連續第7個月累積,增幅為2014年2月以來最大,顯示產能壓力持續。
S&P Global於2026年8月5日公布,日本7月服務業採購經理人指數(NMI)為51.2,低於6月的52.2,雖為連續第2個月擴張,惟成長力道明顯低於年初水準。新接訂單僅微幅成長,為現行25個月擴張期中最慢;對日本服務的海外需求則連續第4個月下滑。成本方面,投入成本漲幅接近6月所創的4年新高,業者反映中東戰事、人事成本上升及日圓走弱推升營運支出,並將成本轉嫁至售價,使售價漲幅創該調查近20年來次高。
OECD指出,日本2026年勞資談判總薪資調幅達5.1%,企業獲利與投資計畫維持穩健,且美國對日本的整體關稅稅率已於2月自15%降至10%。惟日本約90%原油仰賴中東進口,截至4月進口物價年增達17.5%,油氣價格居高恐持續侵蝕企業獲利並抑制需求。
就業穩定支撐歐元區經濟回升,2026年第2季GDP年成長1.0%
2026年第2季,歐元區經濟動能較前季回升,惟復甦基礎仍不穩固。就業維持溫和成長,為內需提供支撐;惟中東衝突推升能源與運輸成本,通膨率較年初明顯上揚,壓縮家庭實質購買力,並增加製造業成本負擔。歐洲央行於6月轉為升息以抑制通膨,使區內利率環境由寬鬆轉趨緊縮,對後續投資與消費形成新的抑制因素。此外,歐元區對外部能源價格變動高度敏感,加上外需疲弱及產業投資態度保守,仍限制整體復甦力道。
根據歐盟統計局(Eurostat)於2026年8月14日發布數據,經季節性調整後,歐盟(EU27)第2季GDP季增率0.5%、年增率1.2%;歐元區(EA21)第2季GDP季增率0.4%、年增率1.0%,二者季增率及年增率均較前季提高,顯示經濟動能有所恢復。其中,部分歐盟成員國表現優於平均水準,如愛爾蘭、斯洛維尼亞及立陶宛的GDP季增率分別為3.9%、1.8%及1.7%;部分成員國表現則相對疲弱,比利時、奧地利及羅馬尼亞的GDP較前季持平,德國、法國及義大利亦僅各季增0.2%。
通膨方面,歐盟統計局於2026年8月19日公布,7月歐盟(EU27)年通膨率為3.0%,高於6月的2.9%;歐元區(EA21)年通膨率為2.9%,亦高於6月的2.8%。27個成員國中,有9國年通膨率上升,3國持平,15國下降。其中,瑞典、捷克之年通膨率較低,分別為0.3%及1.3%,丹麥與匈牙利則同為1.6%;羅馬尼亞、立陶宛之年通膨率較高,分別為8.2%及5.4%,賽普勒斯與保加利亞則同為4.4%。從通膨分類組成觀察,歐元區最大通膨貢獻來源為服務類1.55個百分點,其次為能源類別0.94個百分點,非能源工業產品與食品、酒類及菸草則各貢獻0.23個百分點,顯示服務價格黏著性仍為通膨居高不下的主要原因。
失業率方面,歐盟統計局於2026年7月30日公布,歐元區(EA21)經季節調整後的6月失業率為6.3%,與上月及去年同期均持平,失業人數為1,113.0萬人;歐盟(EU27)失業率為6.0%,同樣維持不變,失業人數為1,331.7萬人。青年失業率則呈現差異,6月歐盟青年失業率為15.5%,較前月上升0.1個百分點;歐元區為14.8%,較前月下降0.1個百分點。主要成員國中,月失業率前3高依序為芬蘭10.5%、西班牙10.1%及瑞典8.7%;失業率最低者則為賽普勒斯與保加利亞,均為3.0%,其次為波蘭3.1%。
OECD指出,勞動市場韌性與國防支出計畫雖具正面挹注,惟在部分成員國被財政緊縮及次世代歐盟(NextGenerationEU)基金支出退場所抵銷。IMF則預估歐元區成長動能將趨緩,主因第1季負向遞延效果、能源價格上漲的拖累,以及消費者信心疲弱。EIU預期歐洲央行將於9月再度升息25個基點,惟後續寬鬆時點仍取決於能源價格走勢。整體而言,能源與投入成本偏高將延緩通膨降溫,並使歐洲央行政策操作更趨審慎。
服務業支撐中國大陸經濟,2026年第2季GDP年成長4.3%
2026年第2季,中國大陸經濟成長較前季放緩。在房地產市場持續調整、抑制低價惡性競爭政策使企業投資轉趨保守,以及預防性儲蓄偏高壓抑消費等因素影響下,內需修復仍不均,外部不確定性升高亦增添壓力。惟在政策支持與基礎建設投資帶動下,內需維持一定韌性;出口表現則相對強勁,受惠於高科技商品需求及競爭力提升,加以美國部分關稅調降亦有助緩和外部壓力。營建及房地產相關活動仍偏弱,持續拖累整體成長。此外,中東衝突影響全球能源市場,國內汽油價格隨定價機制調升,政府並自5月起禁止硫酸出口,以確保肥料、金屬冶煉及電池生產的國內供應。
根據中國大陸國家統計局(NBS)於2026年7月16日公布數據,2026年第2季GDP年增4.3%,較第1季的5.0%明顯放緩。就產業結構觀察,第一產業年增3.7%、第二產業年增3.0%、第三產業年增5.1%,服務業為主要支撐。其中,營建業年減4.1%、房地產業年減0.2%,反映房地產市場調整壓力尚未解除。
民生消費方面,NBS於2026年8月9日公布7月CPI數據年增0.5%、月減0.1%。其中,食品價格年減1.5%、非食品價格年增0.9%,扣除食品及能源後年增0.9%。觀察八大類別年增率,其他用品及服務類年增5.8%、醫療保健類年增2.9%、衣著類年增1.4%、教育文化娛樂類年增1.3%、生活用品及服務類年增0.8%、交通通訊類年增0.4%;居住類年減0.3%、食品菸酒及在外餐飲類年減0.8%。
工業價格方面,NBS於2026年8月9日公布7月生產者物價指數(PPI)年增3.5%、月減0.7%。PPI年增率延續正成長,主要反映能源及上游原物料價格因中東衝突而走高;惟消費性工業產品價格仍普遍下跌,顯示工業品價格回升集中於上游,下游需求復甦力道仍然有限。
NBS於2026年7月31日公布,7月PMI為49.2,較上月減少1.1個百分點,低於榮枯線,顯示製造業景氣轉弱。細項指數中,生產指數49.9、新訂單指數48.5,分別較上月減少1.5及2.7個百分點;原物料庫存指數48.3、供應商交貨時間指數49.5,僅從業人員指數49.0較上月增加0.5個百分點。按企業規模觀察,大、中、小型企業PMI分別為49.5、49.7及47.4,均較上月減少。7月NMI則為49.0,較上月減少1.2個百分點,同樣低於榮枯線;其中建築業商務活動指數47.0、服務業商務活動指數49.3,非製造業新訂單指數44.4,較上月減少3.6個百分點,惟業務活動預期指數55.4,較上月增加0.1個百分點,仍位於較高景氣區間。綜合PMI產出指數則為49.3,較上月減少1.3個百分點。
OECD指出,中國大陸能源使用強度高且依賴進口,對國際油價上漲較為敏感,惟已增加自俄羅斯、巴西及馬來西亞採購、減少自中東進口,加上再生能源占比提高與儲備充足,可望緩和衝擊。政策面上,貨幣政策維持寬鬆,並保留調降利率及存款準備率的空間;財政政策則透過政策性銀行放款等準財政措施略趨支持,大型專案帶動的基礎建設投資可望回升。整體而言,OECD預估中國大陸成長動能將較2025年放緩。
內需與AI相關出口支撐東協經濟,2026年GDP預測成長4.8%
2026年第2季,東協整體維持穩健成長動能,主要受惠於勞動市場情勢良好、薪資持續成長帶動家庭消費,以及先進製造與資通訊產業資本支出增加使投資保持韌性;AI相關半導體及電子產品的強勁需求,亦帶動出口成長。東協加三總體經濟研究院(AMRO)於2026年7月27日發布報告預估,東協會員國2026年平均GDP成長率為4.8%,越南、印尼及馬來西亞可望超越會員國平均值,分別年增7.5%、5.0%及4.9%。
印尼中央統計局(BPS)於2026年8月5日公布,2026年第2季GDP年增5.29%、季增3.73%,顯示內需擴張與投資回升帶動整體動能。從生產面觀察,除採礦及採石業年減1.64%外,各業普遍成長,其中電力及天然氣供應業年增10.81%最為顯著,住宿及餐飲服務業年增10.60%居次,占比最大的製造業則年增4.52%。從支出面觀察,政府消費支出年增15.97%為各項最高,其次為非營利機構消費支出年增6.93%、固定資本形成年增6.87%、家庭消費支出年增5.06%,商品及服務出口則年增4.13%。
泰國國家經濟社會發展委員會(NESDC)於2026年8月17日公布,2026年第2季GDP年增1.9%,低於第1季的2.8%,經季節調整後較前季減少0.2%。在產業表現方面,農業部門年增1.5%,較上季的2.0%放緩,主要受水果、甘蔗、橡膠、牛及豬隻產量增加帶動,惟油棕、稻米及漁業生產下降;非農業部門年增2.0%,其中工業部門年增1.1%,受礦業及製造業減速拖累,服務業年增2.4%,低於上季的3.5%,主要因住宿餐飲、批發零售、運輸倉儲及不動產活動趨緩,惟資通訊、專業科學及技術活動與藝術娛樂休閒則加速成長。從支出面觀察,民間最終消費支出年增1.9%,較上季的3.3%放緩;政府最終消費支出年增0.2%;固定資本形成年增9.1%,其中民間投資年增13.4%、公共投資年減1.6%。
根據馬來西亞中央銀行(BNM)於2026年8月14日公布資料,2026年第2季GDP年增6.0%,高於第1季的5.4%,成長主要受強勁出口與穩健家庭支出支撐。從產業面觀察,五大產業中,製造業年增7.3%,動能來自以電子電機為首的出口導向產業;服務業年增5.9%,受資料中心需求帶動的資通訊服務及金融保險業支撐;礦業年增9.2%,主因天然氣產量增加及基期效應;營建業年增6.5%。惟農業年減3.7%,係2025年高產量後油棕生產回歸正常所致。從支出面觀察,民間消費年增4.8%、民間投資年增4.3%、公共消費年增7.6%、公共投資年增6.3%。整體通膨率為1.9%,較第1季的1.6%上升,核心通膨率則為1.9%,失業率維持在3%。
越南國家統計局(NSO)於2026年7月3日公布,第2季GDP年增8.39%,上半年累計年增8.18%,高於去年同期的7.63%,顯示經濟延續強勁擴張。其中,農林漁業年增4.06%、工業暨營造業年增10.51%、服務業年增7.87%,對整體附加價值成長的貢獻度分別為5.65%、50.07%及44.28%。工業活動受出口訂單回升及公共投資外溢效果帶動,其中製造業年增10.23%為主要引擎;服務業則受批發零售、運輸倉儲及觀光相關活動支撐,運輸倉儲年增10.18%、批發零售年增9.67%。
服務業與固定投資帶動印度成長加速,4~6月GDP年增率7.8%
2026年第2季,印度經濟在中東衝突推升能源及肥料成本的環境下,仍維持強勁擴張,成長動能主要來自服務業與固定投資,內需韌性優於原先預期。惟能源衝擊已具體反映於供給面與對外部門,油氣價格上漲及天然氣配給措施使能源相關生產萎縮,進口成本明顯墊高,通膨壓力再度升溫。匯率方面,盧比兌美元走貶,加劇進口通膨壓力。政策方面,政府透過補貼緩解能源價格上漲衝擊,並對柴油及航空燃油課徵出口稅,以抑制國際能源價格向國內物價傳導。
印度國家統計局(NSO)於2026年8月31日公布,2026年4~6月實質GDP年增7.8%,高於上年同期的6.9%。分產業年增率來看,金融、房地產、資訊科技及專業服務業成長12.1%,製造業成長9.2%,電力、瓦斯、水供應及其他公用事業成長8.9%,貿易、旅館、運輸、通訊及廣播相關服務業成長8.5%,營建業成長7.7%,公共行政、國防及其他服務業成長7.5%,農林漁牧業成長3.6%,採礦及採石業則年減2.4%;服務業與投資相關活動為支撐成長的主要動能,採礦業衰退則反映油氣供應受限對能源相關生產的壓抑。
S&P Global於2026年8月3日公布,印度7月製造業PMI為53.5,低於6月的54.2,為2021年8月以來最低,亦低於長期平均的54.2,惟仍位於榮枯線之上。其中,消費財新訂單與產出增幅明顯放緩,中間財及資本財則維持較強擴張,外銷訂單顯著加速。成本方面,投入成本漲幅降至5個月低點,惟產出售價漲幅加速,顯示業者再度將成本轉嫁以維護利潤。此外,供應商交貨時間持續改善,業者並同步增加原物料與製成品庫存,以因應中東衝突可能造成的供應中斷。
能源貿易條件分化影響拉丁美洲經濟,2026年GDP年增率預估2.0%
在中東衝突推升能源價格的背景下,拉丁美洲經濟展現相當韌性,惟各國受影響程度依能源貿易結構而明顯分化。根據2026年7月27日EIU報告,拉丁美洲2026年經濟成長率為2.0%,略低於2025年的2.1%。其中,巴西受年初實施的低所得家庭所得稅減免、最低工資調升及家庭債務減免等措施帶動,年初成長加快,惟隨政策效果消退及降息步調趨緩,第2、3季成長將放緩,全年GDP預估成長2.0%;墨西哥受第1季萎縮及美墨加協定(USMCA)前景不確定影響,全年預估僅成長0.9%;阿根廷則在第2季產出反彈,並受惠於油氣、礦業及農業出口擴張,以及投資促進機制帶動的大型專案,全年預估成長3.3%。
通膨方面,拉丁美洲2026年平均消費者物價上漲率預估為18.6%,高於2025年的16.0%;其中阿根廷32.1%、巴西4.8%、墨西哥3.9%。貨幣政策方面,除哥倫比亞外,衝突爆發前區域多國央行仍持續降息,之後多轉趨審慎,或縮小降息幅度、或暫停寬鬆循環。此外,6月秘魯及哥倫比亞總統大選由右翼候選人以些微差距勝出,鞏固區域政治右傾趨勢;美國逮捕委內瑞拉前總統馬杜羅,並持續施壓拉美國家疏遠中國大陸投資,顯示其區域外交政策轉趨強硬。另值得關注的是,今年聖嬰現象預料強度偏強,恐擾亂拉美北部及智利部分地區的水力發電與糧食生產,惟阿根廷、巴西南部及巴拉圭等南部穀物產區可望受惠於較多降雨。
能源出口受阻拖累中東,非洲成長穩健惟通膨風險升高
2026年第2季,中東與非洲經濟同時承受美伊衝突升級與荷姆茲海峽航運中斷的衝擊。海灣主要產油國油氣出口大幅受限,高油價僅能部分抵銷出口量下滑,加上航運與保險成本上升、投資信心轉弱及金融條件趨緊,使區域成長明顯下修;能源進口國則面臨通膨上升、外部失衡以及匯率與外匯存底承壓。
根據EIU預測,中東地區實質GDP將於2026年衰退3.3%,主因為荷姆茲海峽航運中斷使油氣出口銳減,觀光、服務及物流等經濟多元化相關部門亦同受衝擊。油價走高雖有助提升能源出口國的名目收入,惟在出口量受限、航運與保險成本墊高的情況下,實際財政挹注相當有限;能源進口國則同時承受通膨上升與實質所得下滑的壓力。
主要國家表現方面,沙烏地阿拉伯統計總局(GASTAT)於2026年7月30日公布,第2季實質GDP年減4.8%,其中石油活動年減24.7%,對整體成長的貢獻度達負5.4個百分點,為主要拖累來源;非石油活動年增0.6%、政府活動年增0.9%,顯示非石油部門雖仍維持擴張,惟不足以抵銷石油活動的大幅萎縮。
通膨方面,EIU預估中東地區2026年平均消費者物價上漲率將升至22.7%,反映能源價格飆升與供應鏈中斷對物價的傳導,惟各國差異依然顯著。沙烏地阿拉伯受惠於美元掛鉤制度,加以住房成本走軟部分抵銷食品及飲料價格上漲,通膨率預估維持在2.1%的溫和水準,以色列亦僅為1.8%;伊朗則因制裁、匯率貶值與戰事衝擊,通膨率預估高達82.2%,顯示金融體質較脆弱的經濟體,物價風險格外嚴峻。
非洲方面,根據EIU於2026年7月27日發布的非洲展望報告,非洲仍為2026年全球成長最快的區域,實質GDP成長率預估升至4.1%。支撐力道來自通膨壓力緩和、貨幣政策轉趨寬鬆及近年推動的結構改革,數位化、金融科技與人工智慧應用擴散,以及基礎建設、再生能源與關鍵礦產的外人直接投資持續流入,亦有助生產力提升。能源與肥料供應中斷推升進口成本,燃油淨進口國面臨物價上漲與外部收支惡化,奈及利亞、安哥拉等油氣出口國雖增加出口收入,仍須承受財政與匯率波動;債務負擔、失業、治安不靖、金融體系深度不足及產業多元化有限等結構性因素,則使實際成長持續低於潛在水準。
通膨方面,EIU預估非洲2026年平均消費者物價上漲率為11.1%,較2025年的12.5%下滑,其中奈及利亞為15.8%、肯亞為5.7%、南非為4.3%。能源價格上揚已使區域通膨於年初止跌回升,埃及調高油價14~17%並推出緊急節能措施,南非則暫時調降燃油稅以緩和衝擊,惟多數國家財政空間有限,補貼與價格管制難以長期維持。展望後市,EIU預期能源價格將於年內維持高檔,且2026年底至2027年初可能形成的強聖嬰現象恐使西非及南部非洲降雨偏少、糧價續漲,多數央行料將維持觀望,延後降息步調。