產經情勢
盤點產經情勢所有文章
盤點產經情勢所有文章
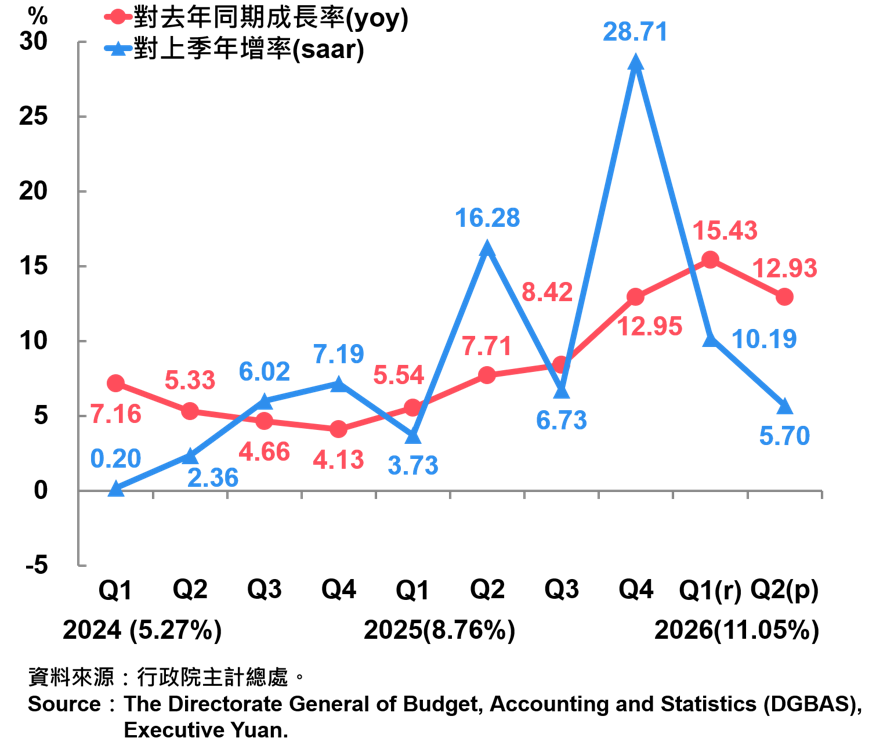
2026年第2季我國實質經濟成長率(GDP)較去年同期成長12.93%。主要因素分述如下:
一、外需方面
二、內需方面
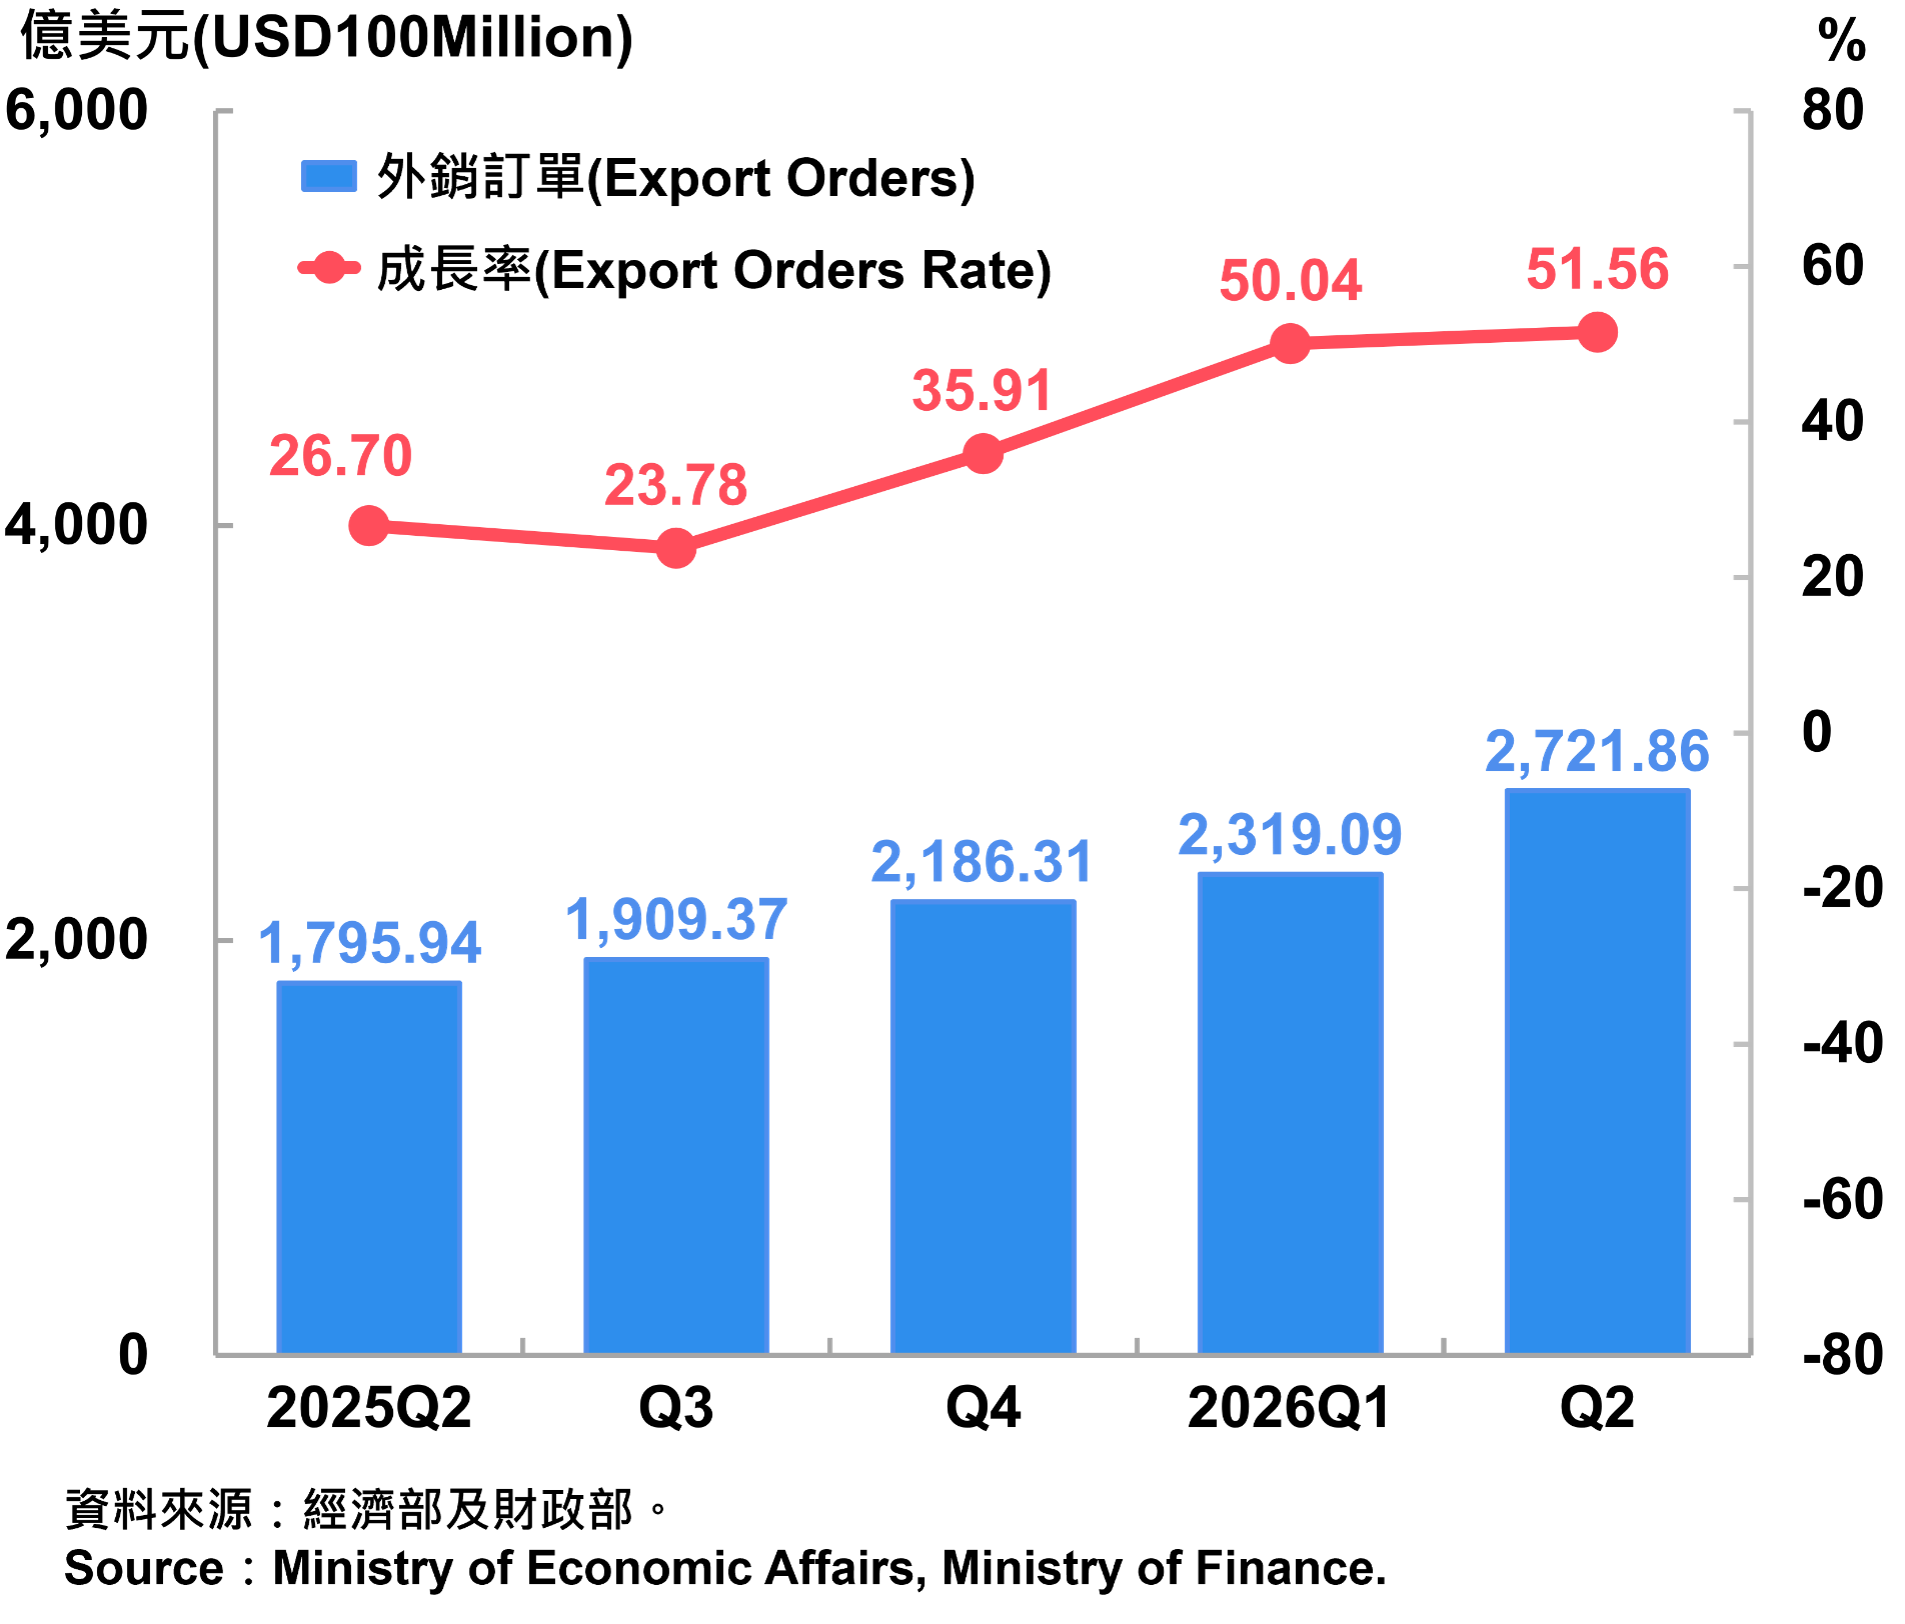
2026年第2季外銷訂單金額達2,721.86億美元,較去年同期成長51.56%,訂單金額及年增幅均創歷年單季新高。
觀察主要外銷訂單產品類別,以電子產品及資訊通信產品為主,占比分別為41.77%、36.00%,兩類產品訂單金額均創歷年單季新高。其中,電子產品訂單達1,136.82億美元,年增61.83%;資訊通信產品達979.84億美元,年增79.05%。
依接單地區觀察,美國仍為我國最大外銷訂單來源,第2季接單金額達1,079.71億美元,占比39.67%,較去年同期成長70.01%,訂單金額及增幅均創歷年單季新高;東協居次,接單金額491.57億美元,年增47.99%;中國大陸及香港則為474.29億美元,年增34.53%。
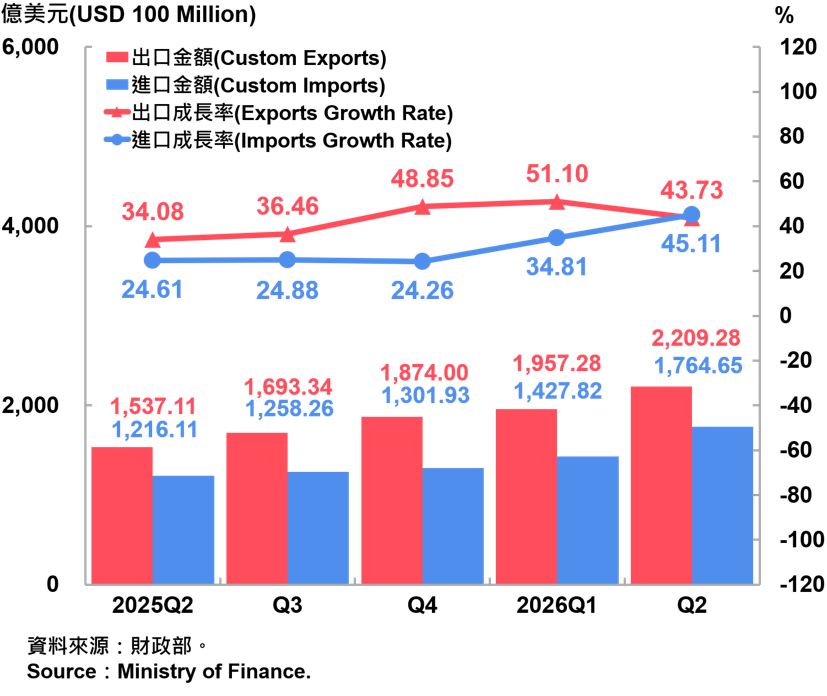
2026年第2季我國對外貿易持續成長,貿易總值達3,973.92億美元,較去年同期增加44.34%;其中出口總值2,209.28億美元,年增43.73%,進口總值1,764.65億美元,年增45.11%。
觀察主要出口貨品,資通與視聽產品為最大出口項目,第2季出口金額達993.51億美元,較去年同期成長70.12%;電子零組件居次,出口金額749.91億美元,年增42.22%。其中,積體電路出口711.48億美元,年增43.65%。
依主要出口市場觀察,第2季對東協出口成長58.11%,為主要市場中增幅最高;其次為歐洲成長50.06%,美國成長47.52%。其中,對東協及歐洲出口金額均創歷年單季新高,美國出口亦維持高檔,顯示AI及電子資通產品需求持續支撐主要市場出口動能。
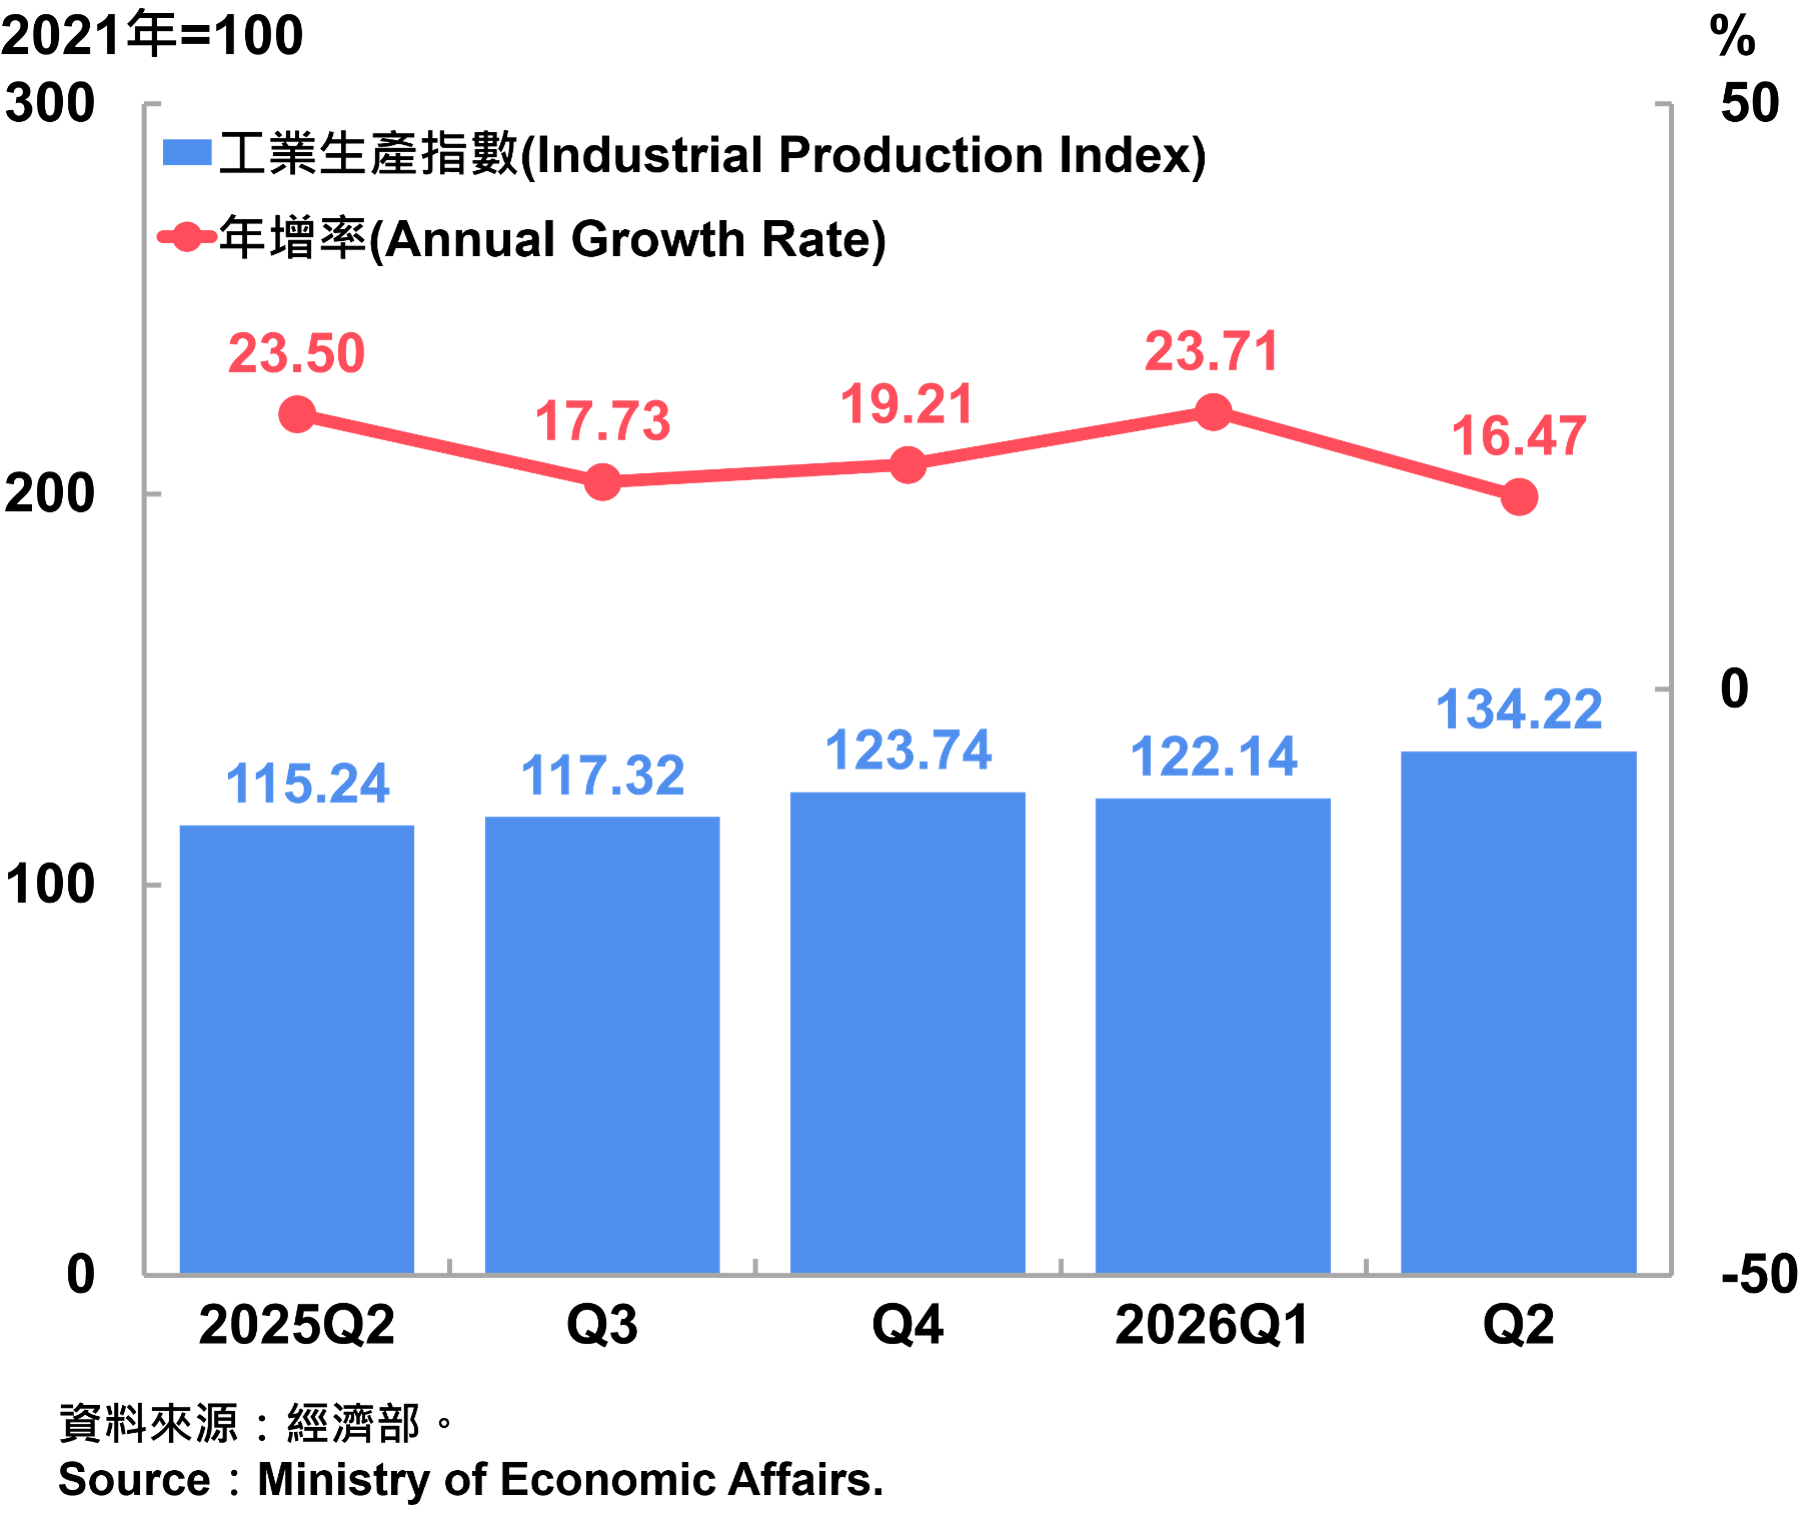
2026年第2季工業生產指數134.22,年增16.47%;其中製造業生產指數136.64,年增17.57%。就主要製造業別觀察,權重最高的電子零組件業受惠AI及高效能運算需求持續強勁,帶動晶圓代工、記憶體及IC相關生產增加,第2季年增18.32%;其中積體電路業年增20.58%。另隨雲端服務及相關基礎設施需求擴增,電腦、電子產品及光學製品業年增51.26%,成長表現突出;面板及其組件業則年減7.91%。整體而言,新興科技相關產業仍為第2季工業生產成長的主要動能。
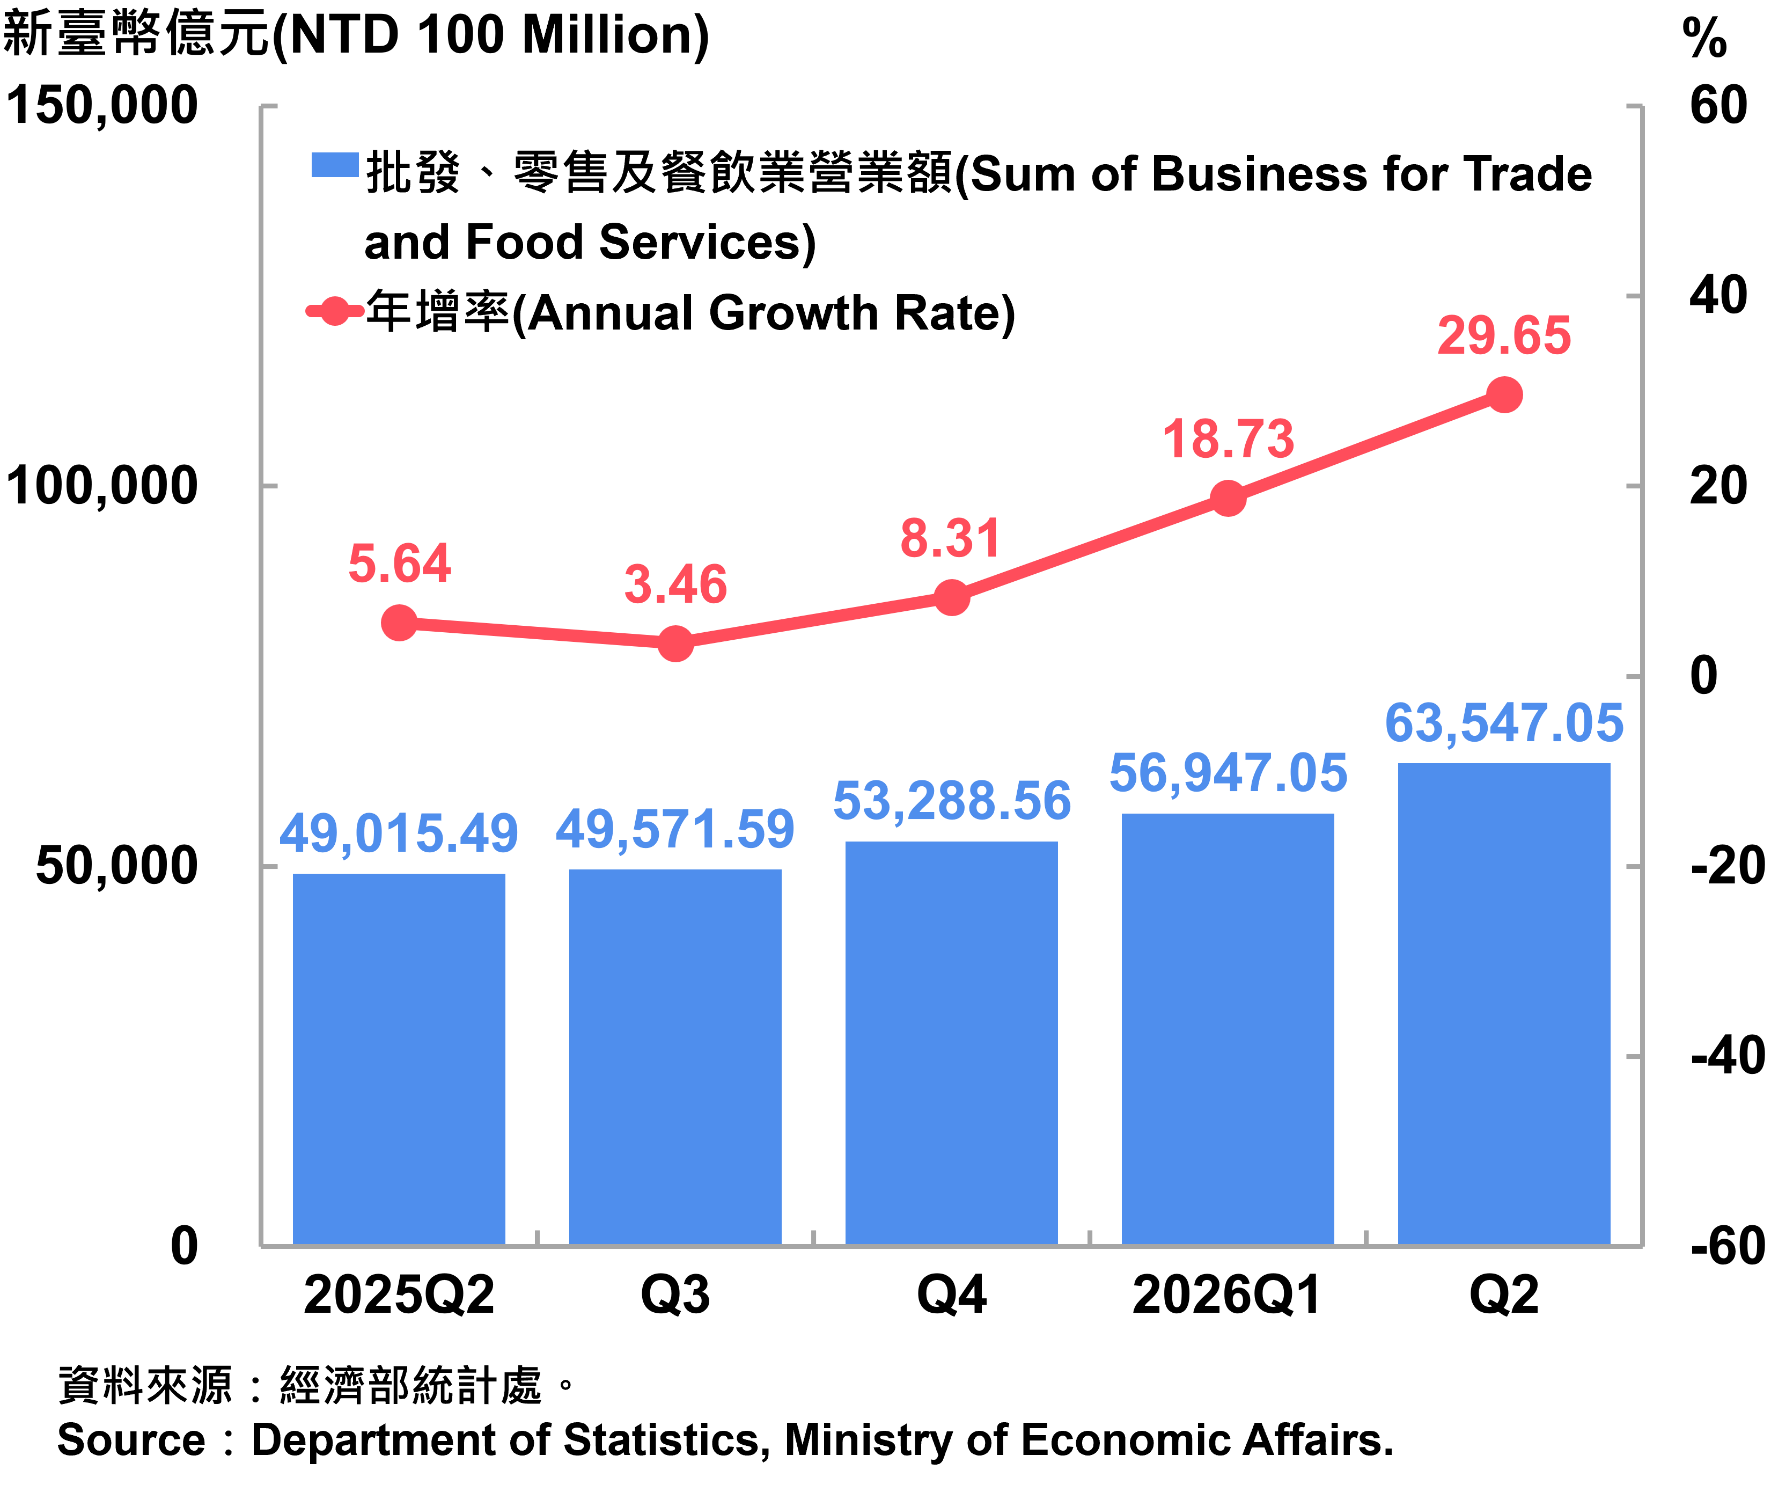
2026年第2季整體批發、零售及餐飲業營業額合計達6兆3,547.05億元,較去年同期成長29.65%,營業額及增幅均創歷年單季新高。各分項產業表現如下:
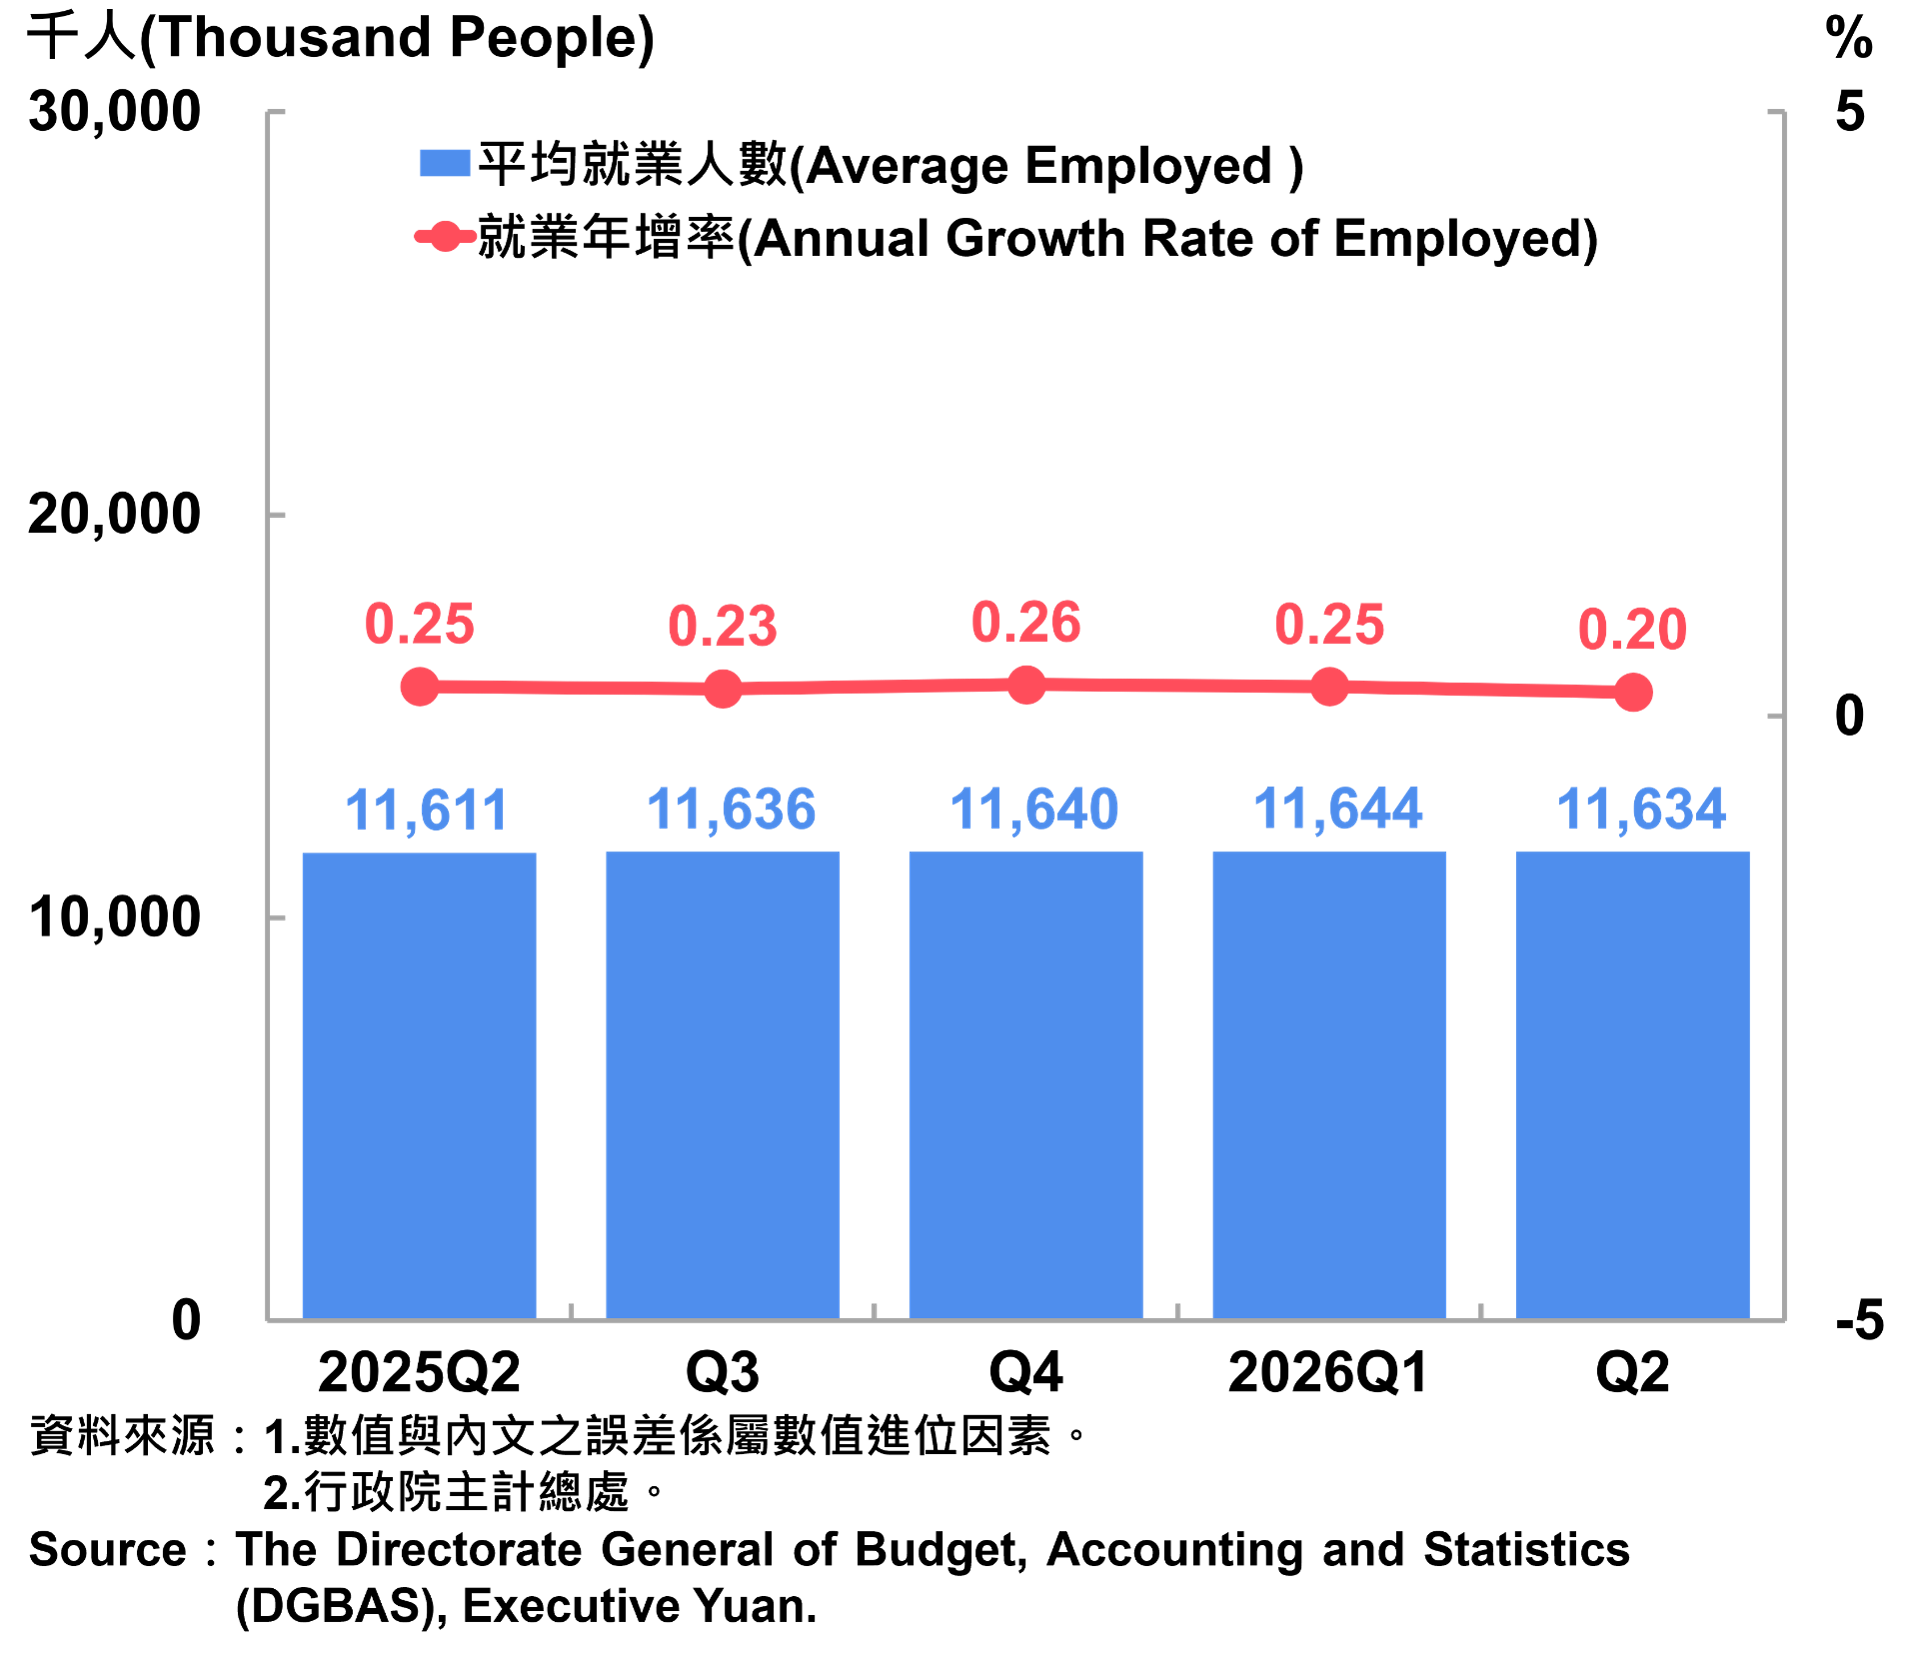
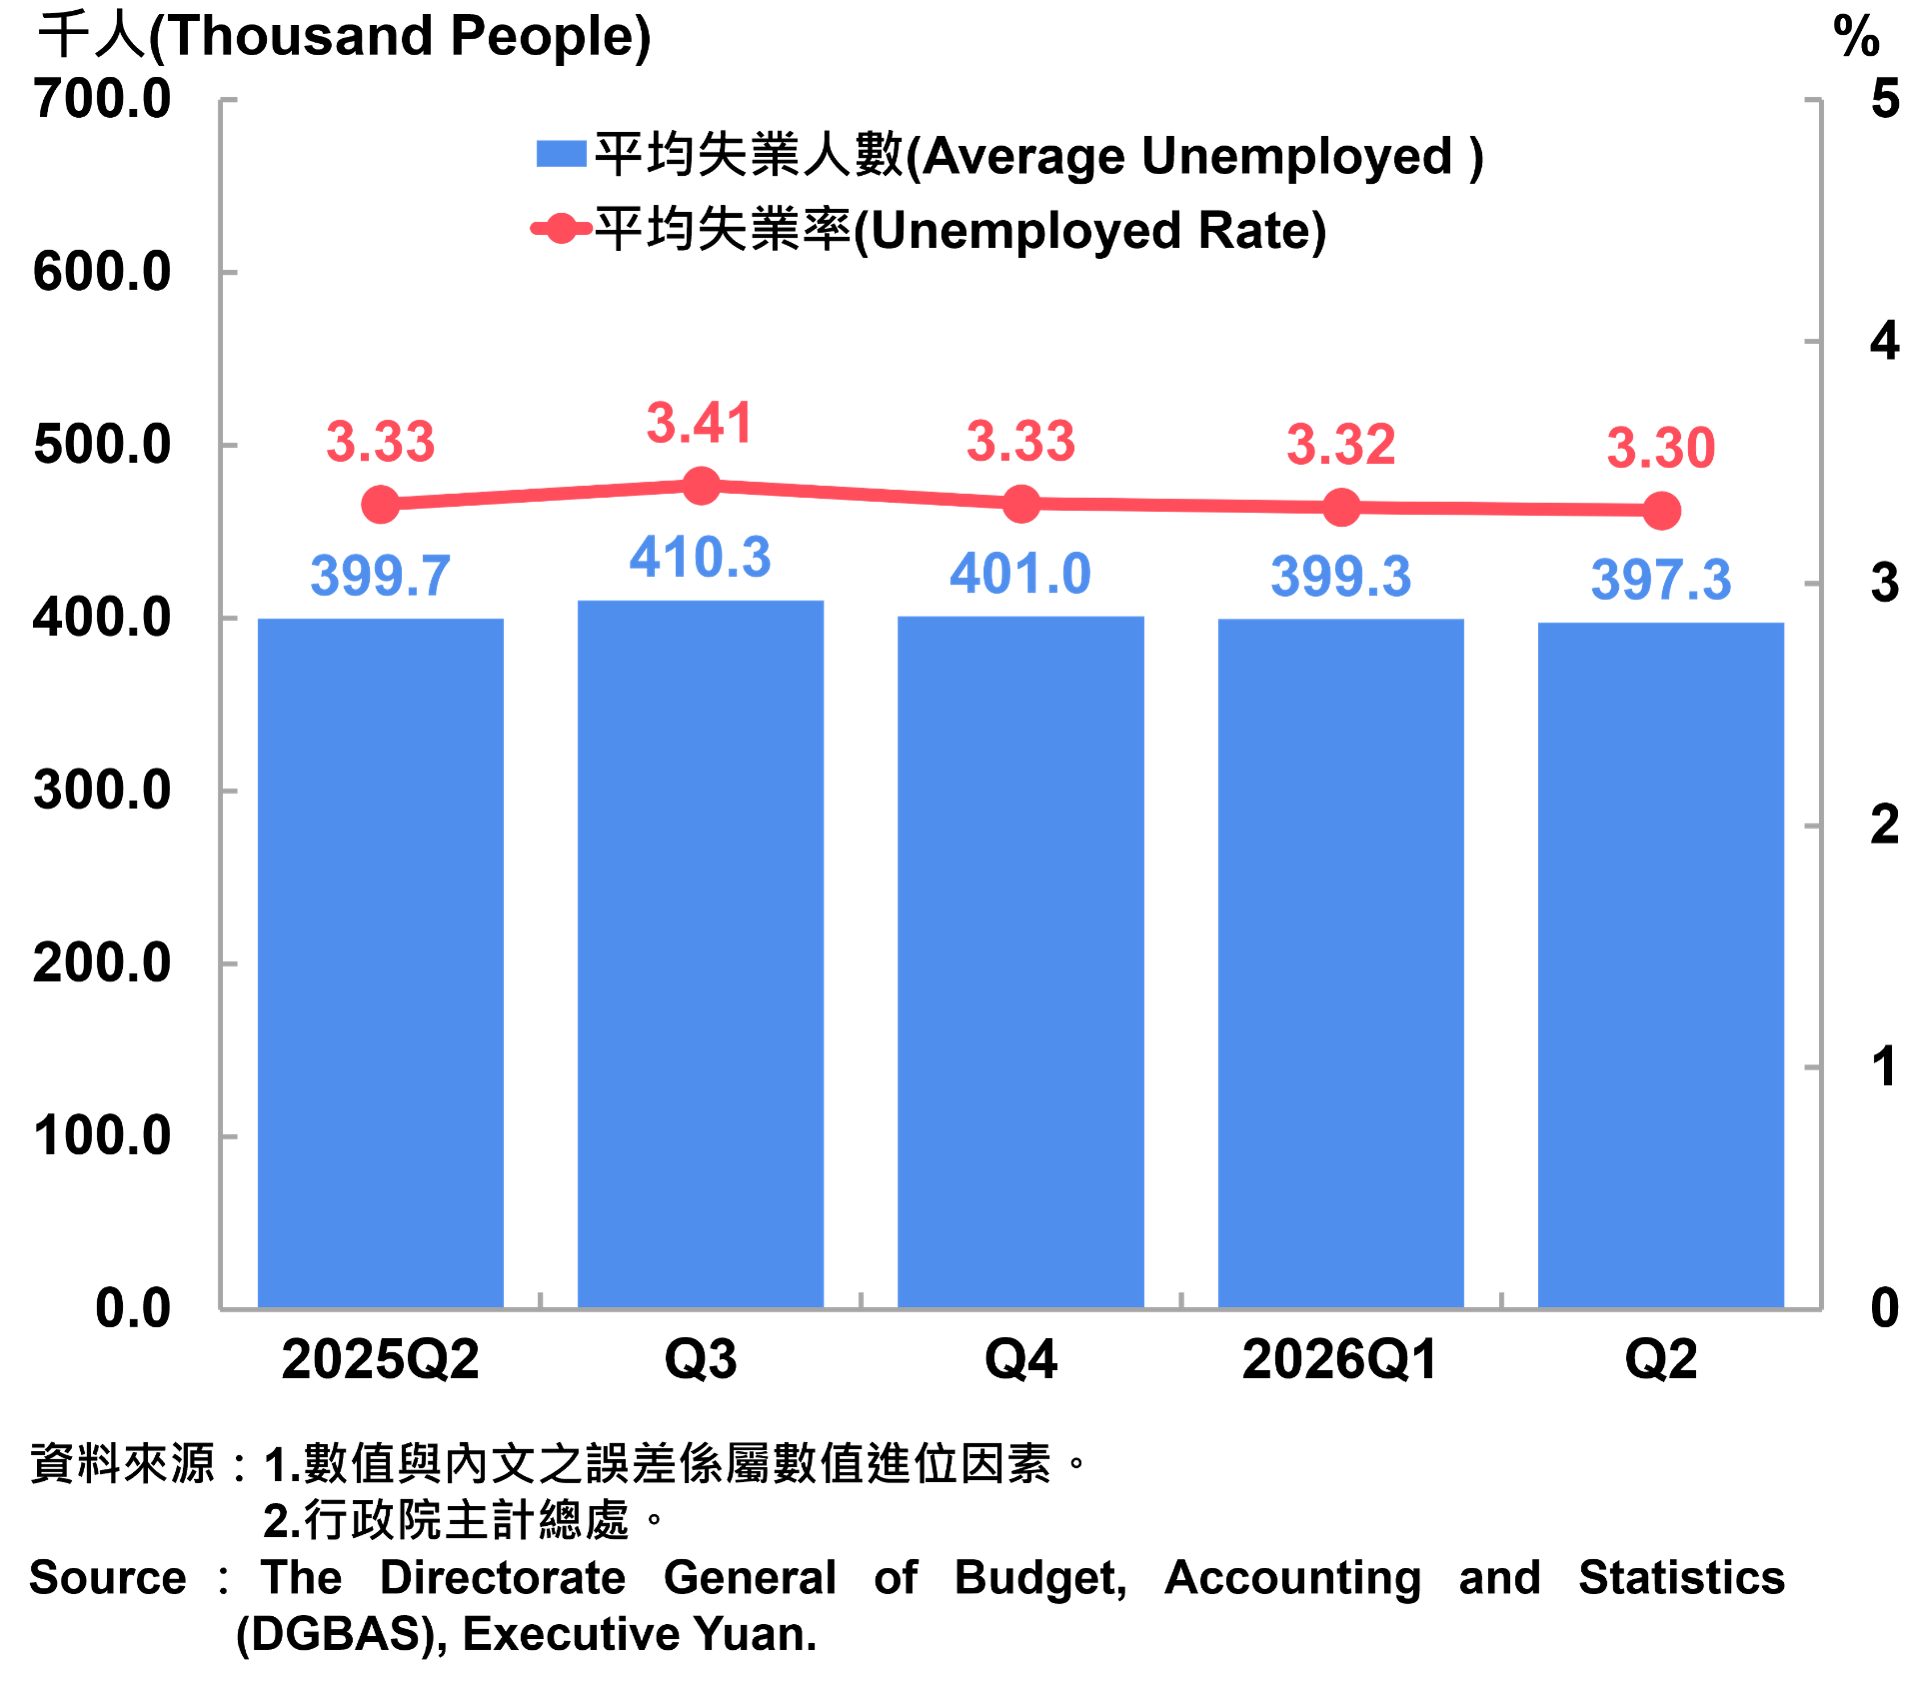
2026年第2季整體平均勞動力1,203萬2千人,較去年同期增加0.17%;平均勞動力參與率59.53%,較去年同期上升0.21個百分點;平均就業人數約1,163萬4千人,年增0.20%;平均失業人數39萬7千人,年減0.58%;平均失業率為3.30%,較去年同期下降0.03個百分點。
從產業結構觀察,服務業仍為我國主要就業部門,年增4萬7千人(0.66%);工業年減9千人(-0.23%);農業年減1萬4千人(-2.93%)。
依年齡觀察,青年族群失業率相對較高,其中15~24歲第2季平均失業率為11.36%,與初次尋職及職場銜接階段有關;25~29歲失業率為5.77%。另依教育程度觀察,第2季以大學程度失業率4.40%最高,其次為高中(職)3.13%。
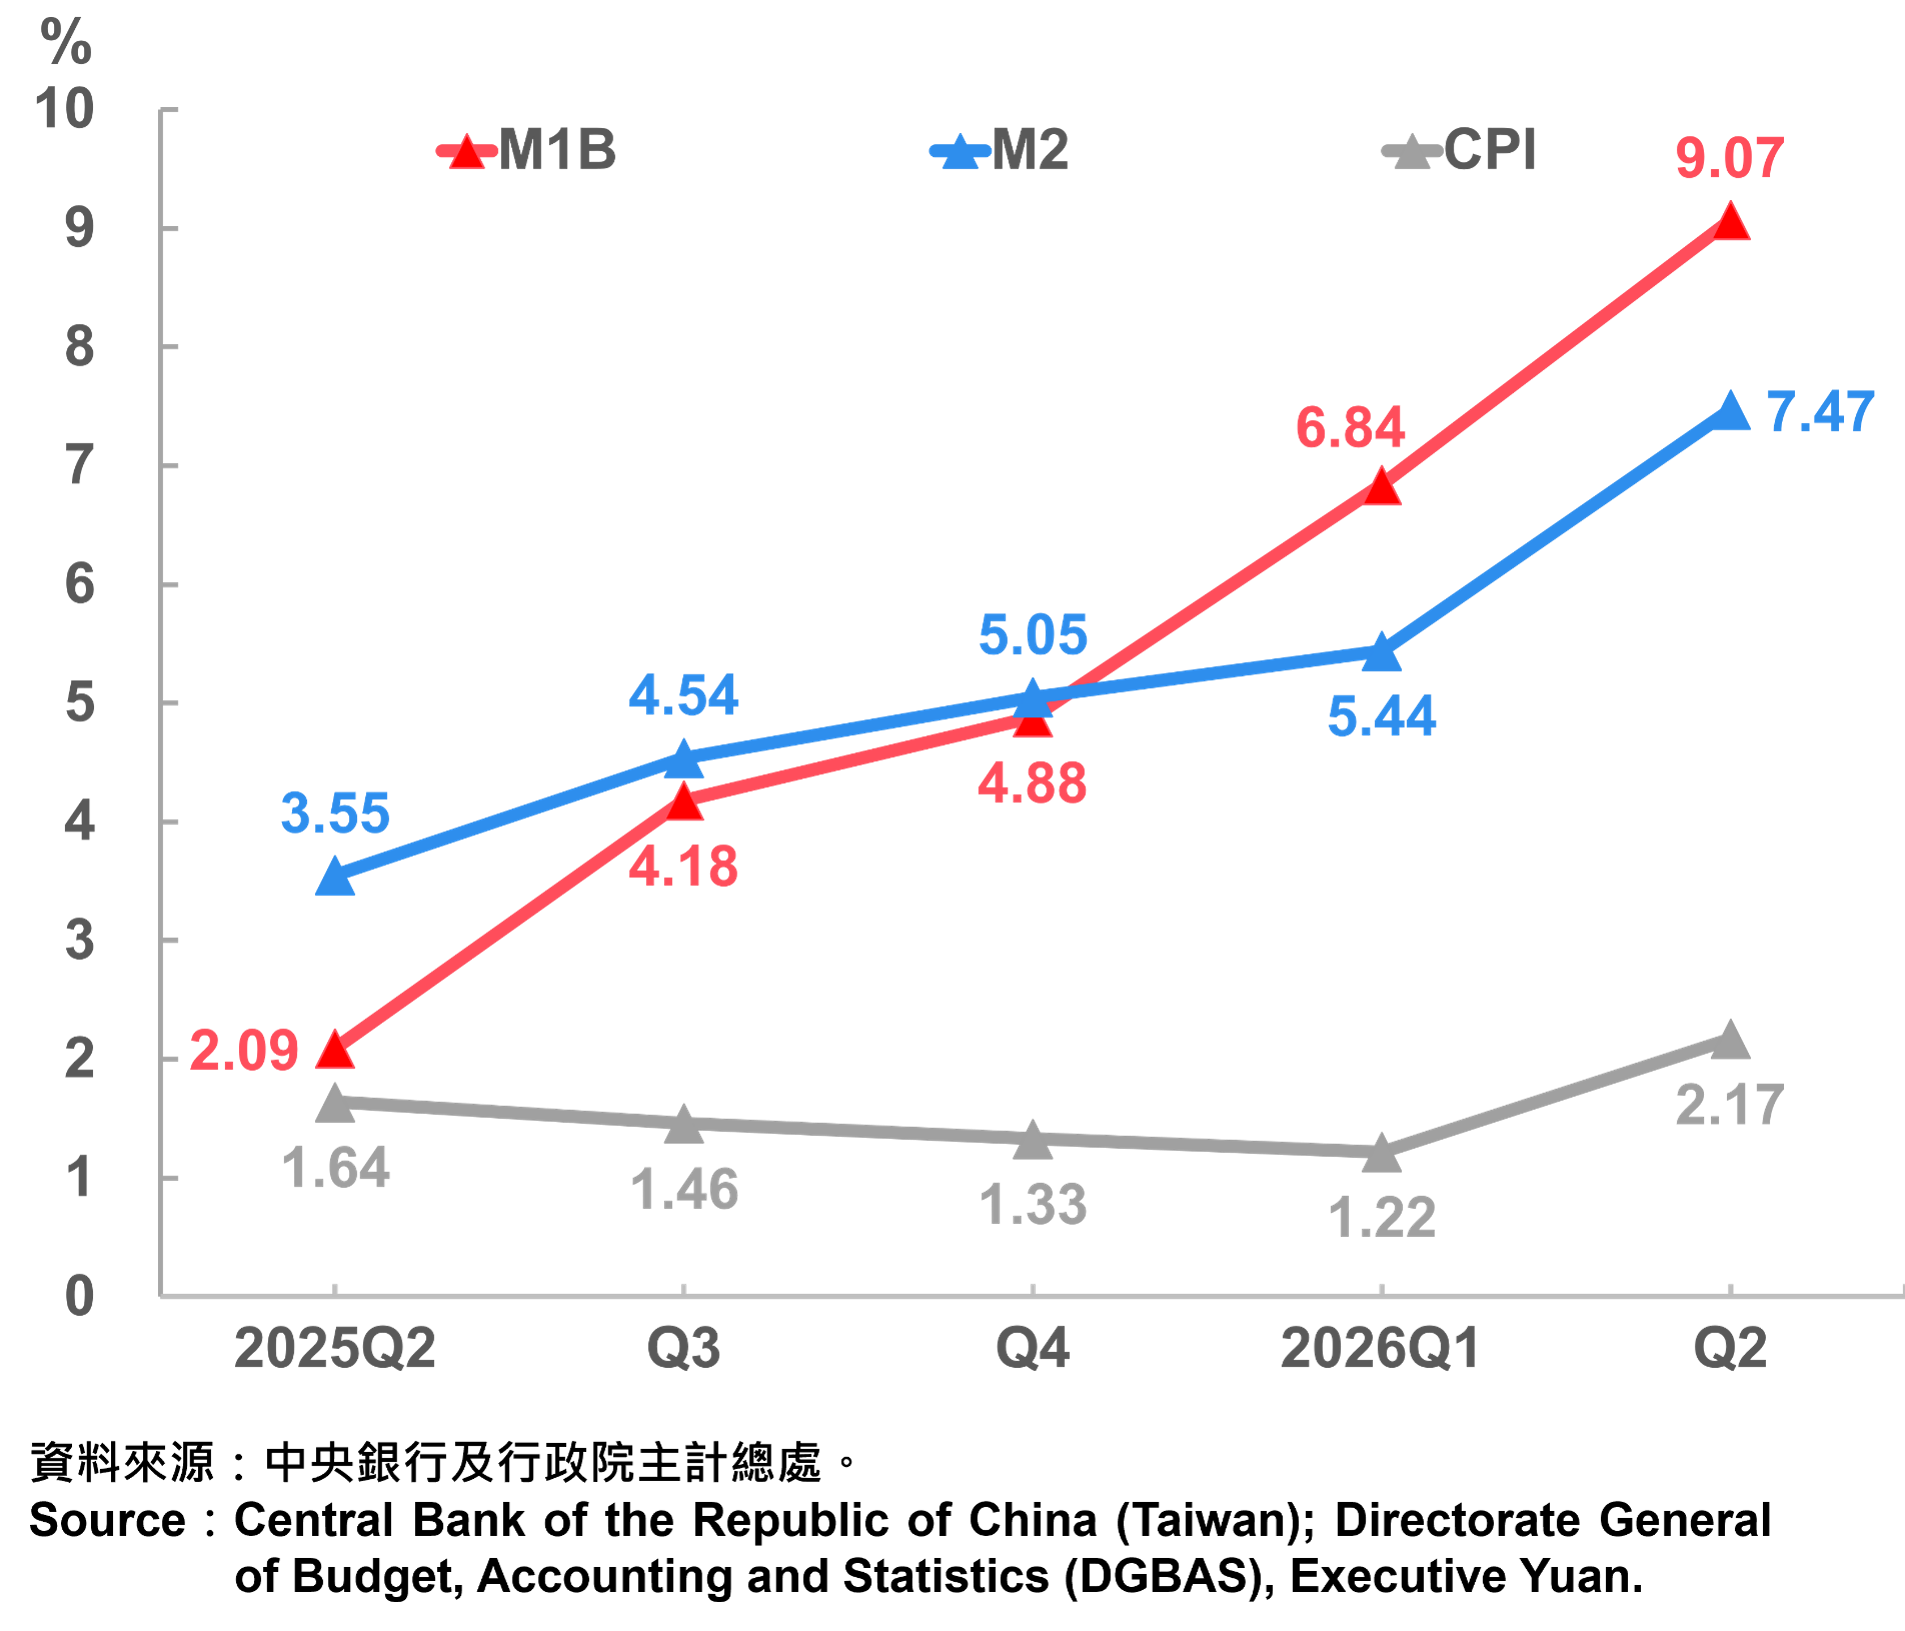
2026年第2季平均消費者物價指數(CPI)為111.55,較去年同期上漲2.17%,核心物價上漲2.15%,兩者漲幅均較第1季擴大。觀察七大基本類別,以交通及通訊類上漲3.60%最高,主要受油料費、機票及交通相關服務價格上漲影響;其次依序為教養娛樂類上漲3.02%、雜項類漲幅2.74%、居住類上漲2.11%,食物類上漲1.24%、衣著類上漲1.16%及醫藥保健類上漲0.90%。反映生產端價格變化的生產者物價指數(PPI)年增12.56%,主要受石油及煤製品、電腦及電子光學產品、化學材料與藥品等價格上漲影響;另與民眾日常消費感受較為密切的外食費上漲2.96%。
貨幣供給方面,2026年第2季M1B及M2平均年增率分別為9.07%及7.47%,隨資金流動、金融機構放款與投資及外匯存款等變動,貨幣供給成長幅度較前期擴大。
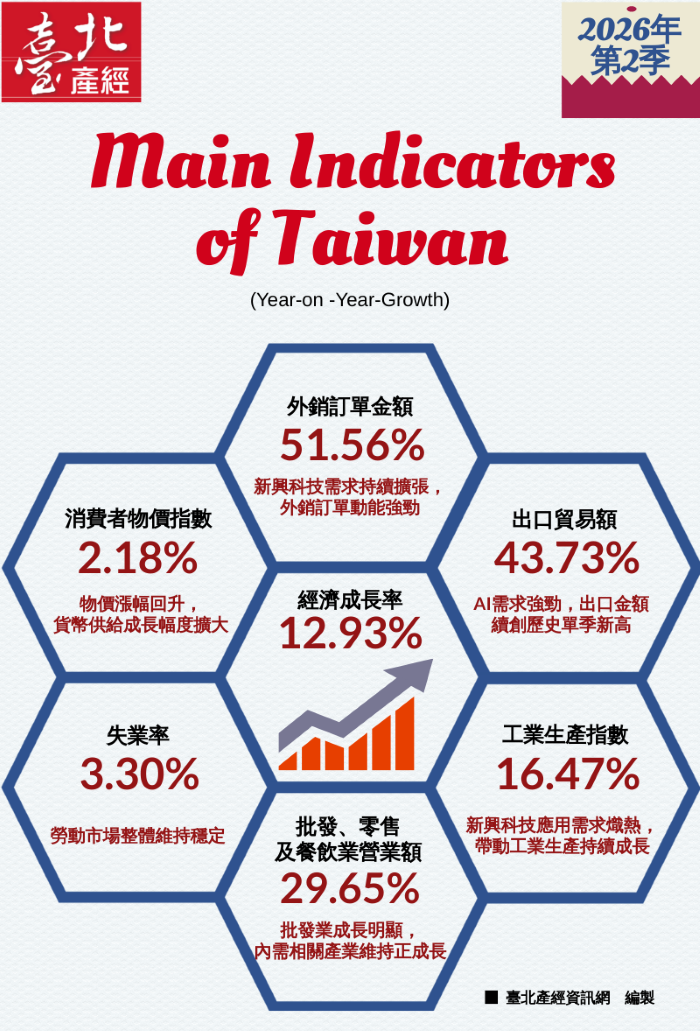
2026年第2季我國經濟成長動能明顯增強,主要受AI、高效能運算及雲端服務等需求持續擴張帶動,推升外銷訂單、出口及工業生產,企業設備與產能投資亦同步增加。整體而言,本季成長動能仍以科技相關外需與投資活動為主,呈現較為集中的成長結構。
內需方面,批發、零售及餐飲業營業額均維持成長,其中批發業受伺服器、記憶體及電子零組件出貨增加帶動,增幅明顯高於零售及餐飲業;另第2季適逢多項大型賽事與活動舉辦,亦有助帶動部分地區餐飲、住宿及交通等消費。勞動市場整體維持穩定,就業人數小幅增加、失業率略降;物價方面,CPI及核心CPI漲幅均較第1季擴大,顯示物價漲勢有所回升。
展望未來,AI、高效能運算與新興科技應用仍可望支撐相關出口、投資與生產需求;惟國際貿易政策、地緣政治、全球物價及終端需求變化,仍可能影響企業接單、供應鏈布局與投資決策。後續除持續觀察科技需求能否延續外,亦可關注成長動能是否進一步擴散至消費、服務業及其他產業,以判斷整體經濟成長的廣度與延續性。